기초연금 소득인정액 계산법, 집·예금 있어도 받을까
최종 업데이트: 2026년 10월 5일 · 보건복지부 기초연금 홈페이지 소득인정액 산정방식 기준
기초연금은 소득인정액이 선정기준액 이하여야 받을 수 있어요. 2026년 선정기준액은 단독가구 월 247만원, 부부가구 월 395만2천원입니다. (보건복지부, 2026.1.1 적용)
문제는 집이나 예금이 소득으로 어떻게 바뀌는지 헷갈린다는 거죠. 이 글에서는 공식 계산식을 그대로 따라가면서, 사례 3가지를 직접 계산하고 "집·예금이 얼마까지면 받을 수 있는지" 지역별 한도까지 정리했습니다.
소득인정액 계산 공식 한눈에 보기
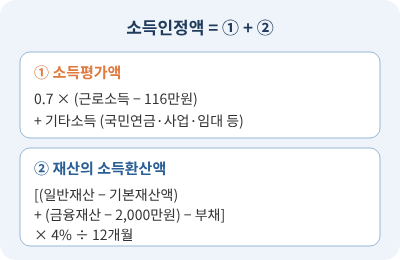
소득인정액은 소득평가액 + 재산의 소득환산액으로 계산합니다. (보건복지부 기초연금 홈페이지 기준)
| 항목 | 계산 방법 (2026년) |
|---|---|
| 근로소득 | (월 근로소득 − 116만원) × 70% |
| 기타소득 | 국민연금·공무원연금 등 연금, 사업·임대소득, 이자 등은 그대로 더함 |
| 일반재산 | 주택(시가표준액)·토지·전세보증금 등 − 지역별 기본재산액 |
| 금융재산 | 예금·적금·주식 등 − 2,000만원 (가구당) |
| 부채 | 대출 등 공식 확인되는 부채는 차감 |
| 환산율 | 재산 합계 × 연 4% ÷ 12개월 |
일용근로·공공일자리·자활근로소득은 근로소득에서 제외됩니다. (보건복지부 기초연금 홈페이지)
지역별 기본재산액 공제
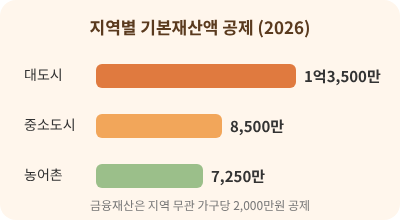
집이 어디 있느냐에 따라 빼 주는 금액이 다릅니다. 같은 집값이라도 대도시가 가장 유리해요.
| 구분 | 예시 | 공제액 |
|---|---|---|
| 대도시 | 특별시·광역시의 구, 특례시 (서울 관악구, 부산 해운대구 등) | 1억3,500만원 |
| 중소도시 | 도의 시, 세종시 (성남시, 천안시 등) | 8,500만원 |
| 농어촌 | 도의 군 (고흥군, 영월군 등) | 7,250만원 |
주의할 점도 있어요. 차량가액 4,000만원 이상 승용차는 기본재산 공제 없이 가액 100%가 소득으로 잡혀서 사실상 탈락 사유가 됩니다. 단, 10년 이상 된 차량이나 생업용 차량 등은 예외예요. (보건복지부 기초연금 홈페이지)
사례로 직접 계산해 보기
공식에 숫자를 넣어 세 가지 경우를 직접 계산해 보니 아래처럼 나왔습니다. (부채 없음 가정)
사례 ① 서울 사는 단독가구
아파트 공시가격 3억원, 예금 3,000만원, 국민연금 월 50만원, 일은 안 함
| 소득평가액 | 국민연금 50만원 | 50만원 |
| 일반재산 | 3억 − 1억3,500만 | 1억6,500만원 |
| 금융재산 | 3,000만 − 2,000만 | 1,000만원 |
| 재산 환산 | 1억7,500만 × 4% ÷ 12 | 약 58만3천원 |
| 소득인정액 | 50만 + 58만3천 | 약 108만3천원 → 대상 (247만원 이하) |
사례 ② 성남 사는 부부가구
집 공시가격 5억원, 예금 5,000만원, 남편 국민연금 월 80만원, 아내 근로소득 월 150만원
| 소득평가액 | 80만 + (150만 − 116만) × 70% | 103만8천원 |
| 일반재산 | 5억 − 8,500만 (중소도시) | 4억1,500만원 |
| 금융재산 | 5,000만 − 2,000만 | 3,000만원 |
| 재산 환산 | 4억4,500만 × 4% ÷ 12 | 약 148만3천원 |
| 소득인정액 | 103만8천 + 148만3천 | 약 252만1천원 → 대상 (395만2천원 이하) |
다만 남편 국민연금이 월 52만4,550원을 넘어서 국민연금 연계감액으로 기초연금이 일부 깎일 수 있어요. 연계감액 기준은 2027 기초연금 38만원 대상과 부부 수령액 글에 정리해 두었습니다.
사례 ③ 서울 고가 아파트 단독가구
아파트 공시가격 9억원, 예금 5,000만원, 소득 없음
| 소득평가액 | 소득 없음 | 0원 |
| 재산 환산 | (9억 − 1억3,500만 + 3,000만) × 4% ÷ 12 | 265만원 |
| 소득인정액 | 0 + 265만 | 265만원 → 탈락 (247만원 초과) |
소득이 전혀 없어도 재산만으로 기준을 넘을 수 있다는 걸 보여 주는 사례예요.
집·예금이 얼마까지면 받을 수 있을까 (지역별 한도)
다른 글에서 잘 안 알려 주는 부분인데, 공식을 거꾸로 풀면 소득이 전혀 없을 때 재산만으로 받을 수 있는 최대치가 나옵니다. 집 공시가격과 예금을 합친 금액이 아래 이하라면 기초연금 대상이 될 수 있어요.
| 지역 | 단독가구 | 부부가구 |
|---|---|---|
| 대도시 | 약 8억9,600만원 | 약 13억4,060만원 |
| 중소도시 | 약 8억4,600만원 | 약 12억9,060만원 |
| 농어촌 | 약 8억3,350만원 | 약 12억7,810만원 |
계산 조건: 2026년 선정기준액, 소득 0원, 부채 0원, 예금 2,000만원 이상, 고급자동차·회원권 없음. 계산식: 선정기준액 × 12 ÷ 4% + 기본재산액 + 금융재산 공제 2,000만원. 소득이 있으면 그만큼 한도가 줄어듭니다.
예를 들어 단독가구가 국민연금을 월 50만원 받으면, 재산 한도는 50만원 × 12 ÷ 4% = 1억5,000만원만큼 줄어든다고 보면 됩니다.

모의계산으로 내 소득인정액 확인하는 순서
- ☑ 보건복지부 기초연금 홈페이지 → 참여마당 → 소득인정액 모의계산 메뉴로 이동
- ☑ 비회원은 복지로, 회원은 국민연금공단 모의계산 중 선택
- ☑ 가구 유형(단독/부부), 거주 지역, 근로·연금소득, 주택 공시가격, 예금, 부채 입력
- ☑ 결과가 선정기준액(단독 247만원 / 부부 395만2천원) 이하인지 확인
모의계산은 참고용이라, 실제 결과는 신청 후 금융·재산 조사를 거쳐 정해집니다.
자주 묻는 질문
Q. 기초연금 소득인정액 계산은 어떻게 하나요?
A. 소득평가액(근로소득은 116만원 공제 후 70%만 반영)에 재산의 소득환산액(재산에서 공제액을 빼고 연 4%를 12개월로 나눈 금액)을 더하면 됩니다.
Q. 집이 있으면 기초연금 못 받나요?
A. 아닙니다. 대도시 기준 1억3,500만원을 빼고 계산하기 때문에, 소득이 없는 단독가구라면 집과 예금 합계 약 8억9,600만원까지도 대상이 될 수 있어요.
Q. 예금은 얼마까지 공제되나요?
A. 금융재산은 가구당 2,000만원을 공제합니다. 부부라도 각각이 아니라 가구 기준이에요.
Q. 일하면 기초연금 못 받나요?
A. 근로소득은 월 116만원을 먼저 빼고 남은 금액의 70%만 반영해서, 월 200만원을 벌어도 소득평가액은 58만8천원입니다.
Q. 자녀 명의 비싼 집에 살면 어떻게 되나요?
A. 자녀 소유 시가표준액 6억원 이상 주택에 살면 연 0.78%가 무료임차소득으로 잡힙니다. 예를 들어 6억원 주택이면 연 468만원(월 39만원)이 소득에 더해져요.
공식 확인처
내 상황에 맞는 정확한 금액은 아래 공식 페이지에서 확인하세요.
소득인정액 모의계산 < 참여마당 : 기초연금
기초연금제도 소개, 대상, 혜택, 보도자료, 홍보영상을 제공하고 있습니다.
basicpension.mohw.go.kr
누가받나요? < 제도안내 : 기초연금
기초연금제도 소개, 대상, 혜택, 보도자료, 홍보영상을 제공하고 있습니다.
basicpension.mohw.go.kr
전화 문의: 보건복지상담센터 129, 국민연금공단 1355
이 글은 2026년 10월 5일 기준 보건복지부 기초연금 홈페이지의 산정 기준을 바탕으로 정리했으며, 사례 계산은 이해를 돕기 위한 예시입니다. 실제 소득인정액은 신청 후 조사 결과에 따라 달라질 수 있으니 공식 안내로 확인하세요.