국민연금 조기수령조건, 출생연도별 나이와 감액률 70~94% 계산
2026년 10월 15일 업데이트 · 국민연금법 제61조·제63조·부칙 제8조 기준
국민연금 조기수령조건은 두 가지입니다. 가입기간이 10년 이상이어야 하고, 신청할 때 소득이 있는 일을 하고 있지 않아야 해요. 이 조건을 채우면 원래 받는 나이보다 최대 5년 일찍 받을 수 있는데, 1년 당길 때마다 6%씩 줄어서 5년을 당기면 원래 금액의 70%만 평생 받습니다. 1969년 이후 출생자라면 60세부터 조기수령을 신청할 수 있어요.
일찍 받으면 그만큼 오래 받으니 손해가 아니라는 말과, 평생 깎이니 손해라는 말이 엇갈리는데, 어느 쪽이 맞는지는 몇 살까지 받느냐에 달려 있습니다. 출생연도별로 언제부터 당길 수 있는지, 몇 % 깎이는지, 언제쯤 손익이 갈리는지 순서대로 계산해 봤어요.
국민연금 조기수령조건 2가지
| 조건 | 내용 |
|---|---|
| 가입기간 | 10년(120개월) 이상 |
| 소득 | 소득이 있는 업무에 종사하지 않을 것 |
| 나이 | 원래 받는 나이보다 최대 5년 전부터 본인이 청구 |
국민연금법 제61조 제2항 기준. 확정 내용
가장 많이 막히는 건 소득 조건입니다. 여기서 소득이 있는 업무란 국민연금공단이 정하는 기준(전체 가입자 평균소득월액, 흔히 A값이라고 부름)을 넘는 근로·사업소득이 있는 경우를 말해요. 퇴직 후 아르바이트를 조금 하는 정도면 신청할 수 있는 경우가 많지만, 월 소득이 기준을 넘으면 조기수령을 받다가도 그 기간 동안 지급이 멈출 수 있습니다. 정확한 기준 금액은 해마다 바뀌니 신청 전에 국민연금공단(1355)에 확인하는 게 안전합니다.
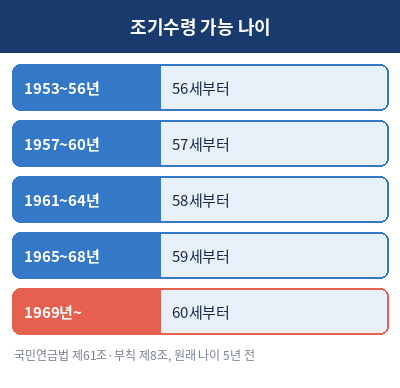
출생연도별 조기수령 가능 나이
원래 노령연금을 받는 나이가 출생연도에 따라 61세부터 65세까지 다르기 때문에, 조기수령을 시작할 수 있는 나이도 함께 달라집니다.
| 출생연도 | 원래 받는 나이 | 조기수령 시작 가능 |
|---|---|---|
| 1953~1956년 | 61세 | 56세 |
| 1957~1960년 | 62세 | 57세 |
| 1961~1964년 | 63세 | 58세 |
| 1965~1968년 | 64세 | 59세 |
| 1969년 이후 | 65세 | 60세 |
국민연금법 제61조, 부칙 제8조(지급연령 적용례)를 바탕으로 정리. 조기수령은 원래 나이 5년 전부터
예를 들어 1966년생은 원래 64세부터 받지만, 59세가 되는 2025년부터 조기수령을 청구할 수 있었습니다. 1970년생이라면 2030년, 60세부터 신청할 수 있어요. 지금 50대 후반에 퇴직을 앞둔 분이라면 내 출생연도 줄에서 시작 가능 나이부터 확인해 보세요. 원래 받는 나이를 출생연도별로 더 자세히 보고 싶다면 국민연금 수령나이 출생연도별 표 글을 참고하세요.
감액률 계산, 몇 년 당기면 얼마나 줄어드나
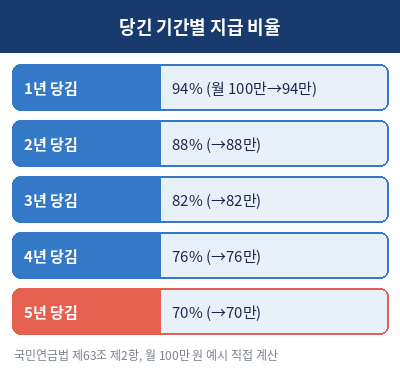
법에 정해진 비율로 보면 1년 당기면 94%, 2년이면 88%, 3년 82%, 4년 76%, 5년이면 70%를 받습니다. 1년에 6%씩, 한 달로 치면 0.5%씩 줄어드는 셈이에요. 원래 월 100만 원을 받을 사람이라면 아래처럼 됩니다.
| 얼마나 당기나 | 지급 비율 | 월 수령액(원래 100만 원 기준) | 1년 덜 받는 돈 |
|---|---|---|---|
| 1년 | 94% | 94만 원 | 72만 원 |
| 2년 | 88% | 88만 원 | 144만 원 |
| 3년 | 82% | 82만 원 | 216만 원 |
| 4년 | 76% | 76만 원 | 288만 원 |
| 5년 | 70% | 70만 원 | 360만 원 |
국민연금법 제63조 제2항 비율을 원래 월 100만 원에 적용한 직접 계산. 부양가족연금은 감액 없이 더해지고, 물가 반영 인상은 빼고 단순 계산
감액된 비율은 원래 나이가 되어도 다시 올라가지 않고 평생 그대로 갑니다. 이게 조기수령을 고민할 때 가장 중요한 부분이에요. 다만 부양가족연금은 깎이지 않고 그대로 더해져서, 배우자나 자녀가 있어 부양가족연금을 받는 분은 실제 감액 폭이 표보다 조금 작습니다.
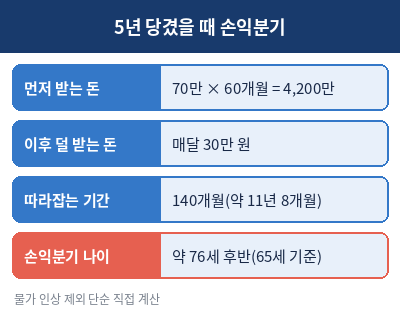
조기수령 손익분기, 몇 살까지 살면 손해일까
5년 일찍 받는 경우를 단순히 계산해 보면, 70만 원씩 60개월을 먼저 받아 4,200만 원을 앞서갑니다. 그 뒤로는 원래대로 받았을 때보다 매달 30만 원씩 적게 받으니, 4,200만 원을 30만 원으로 나누면 140개월, 약 11년 8개월 뒤에 받은 총액이 같아져요. 1969년 이후 출생자라면 원래 나이 65세에서 11년 8개월이 지난 76세 후반쯤이 손익분기점이 됩니다(물가 인상 제외 직접 계산).
그래서 건강이 좋고 생활비 여유가 있다면 원래 나이에 받는 쪽이, 당장 소득이 끊겨 생활비가 급하거나 건강이 걱정된다면 조기수령이 나을 수 있어요. 반대로 받는 나이를 늦추는 연기연금도 있는데, 이 경우는 1년 늦출 때마다 7.2%씩 늘어납니다. 소득이 있는 상태에서 연금을 받으면 얼마나 줄어드는지도 함께 따져 봐야 하니, 신청 전에 국민연금공단 지사에서 예상 수령액을 꼭 뽑아 보세요.
조기수령 신청 방법과 받은 뒤 주의할 점
조기수령은 본인이 청구해야 시작됩니다. 가까운 국민연금공단 지사에 신분증을 들고 가거나, 공단 누리집·내곁에국민연금 앱에서 신청할 수 있고, 전화(1355)로 먼저 예상 금액을 물어본 뒤 방문하는 분이 많아요. 신청한 다음 달부터 감액된 금액이 들어옵니다.
받기 시작한 뒤에 다시 일을 하게 되면 주의해야 합니다. 원래 받는 나이 전에 소득이 기준을 넘는 일을 시작하면 그 기간에는 조기노령연금 지급이 멈추고, 원래 받는 나이가 지난 뒤에도 일정 기간은 소득에 따라 금액이 줄어들 수 있어요. 국민연금법은 노령연금 수급자가 소득 있는 일을 하면 감액하되, 빼는 금액이 연금액의 절반을 넘지 않도록 정해 두었습니다. 퇴직 후 재취업 계획이 있다면 조기수령보다 원래 나이까지 기다리는 쪽이 유리한 경우가 많은 이유예요.
부부가 함께 고민하는 경우도 많습니다. 한 사람은 조기수령, 한 사람은 원래 나이에 받는 식으로 나누면 은퇴 직후 생활비 공백을 메우면서 평생 받는 총액 손해는 줄일 수 있어요. 둘 중 가입기간이 길고 예상 연금이 큰 쪽은 원래 나이까지 기다리고, 금액이 작은 쪽을 먼저 당겨 받는 방식도 생각해 볼 수 있어요. 같은 감액률이라도 원래 금액이 작을수록 줄어드는 돈이 작기 때문입니다.

이 글은 국민연금법(제61조, 제63조, 부칙 제8조)을 바탕으로 정리했으며, 금액 예시는 이해를 돕기 위한 직접 계산입니다. 개인별 예상 수령액과 소득 기준은 국민연금공단(국번 없이 1355) 또는 내곁에국민연금 앱에서 확인하세요. 공식 안내: 국민연금공단