퇴직연금 수령방법, 연금으로 받으면 세금 얼마 줄까
2026년 10월 16일 업데이트 · 국세청·금융감독원 안내 기준
퇴직연금 수령방법은 크게 일시금과 연금 두 가지예요. 55세 이후 IRP 같은 연금계좌에서 연금으로 나눠 받으면 퇴직소득세의 70%만 내고, 연금 수령 11년차부터는 60%, 2026년 1월 이후 받는 몫부터는 21년차 이후 50%만 냅니다. 근속 10년에 퇴직금 1억 원이면 일시금 퇴직소득세가 약 387만 원인데, 10년 안에 연금으로 받으면 약 271만 원으로 줄어드는 셈이에요(국세청 산식 기준 계산, 지방소득세 별도). 다만 연금으로 인정받으려면 55세 이후 신청하고 매년 연금수령한도 안에서 꺼내야 합니다.
퇴직연금 수령방법 2가지, 세금이 달라지는 이유
퇴직금을 한 번에 받으면 퇴직소득세를 그 자리에서 다 떼요. 반대로 퇴직금이 IRP 같은 연금계좌로 들어가면 세금을 바로 떼지 않고 나중에 꺼낼 때까지 미뤄 둡니다. 국세청 안내로는 퇴직일 현재 연금계좌에 있거나 퇴직 후 60일 안에 연금계좌에 넣은 퇴직금이 여기에 해당하고, 이미 세금이 떼였다면 환급을 신청할 수 있어요.
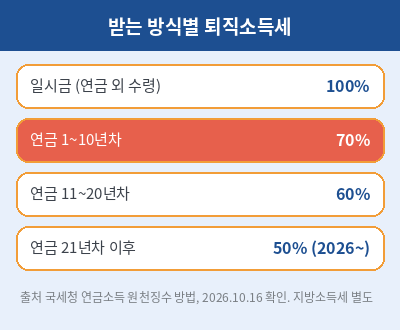
미뤄 둔 세금은 꺼내는 방식에 따라 달라져요. 연금으로 받으면 원래 퇴직소득세에 아래 비율을 곱한 만큼만 내고, 연금이 아닌 방식으로 꺼내면 원래 세금을 그대로 냅니다.
| 받는 방식 | 내는 세금 | 상태 |
|---|---|---|
| 일시금 (연금 외 수령) | 퇴직소득세 100% | 확정 |
| 연금 수령 1~10년차 | 퇴직소득세의 70% | 확정 |
| 연금 수령 11~20년차 | 퇴직소득세의 60% | 확정 |
| 연금 수령 21년차 이후 | 퇴직소득세의 50% | 2026.1.1 이후 수령분부터 (확정) |
기준: 국세청 '연금소득 원천징수 방법'의 이연퇴직소득 연금수령 세율, 2026년 10월 16일 확인.
퇴직금 부분을 연금으로 받을 때 내는 세금은 분리과세로 끝나요. 다른 소득과 합쳐서 종합소득세를 다시 계산하지 않는다는 뜻이라, 퇴직 후 다른 소득이 있어도 이 부분 세금이 커지지 않습니다. 금융감독원 안내 표에도 퇴직급여를 연금으로 받으면 퇴직소득세율의 70%로 연금소득세를 매긴다고 나와 있어요.
퇴직연금 수령방법별 세금 계산 예시
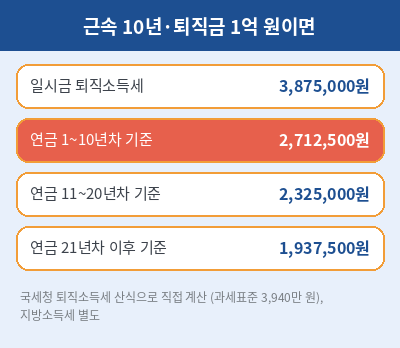
근속 10년, 퇴직금 1억 원인 경우를 국세청 산식에 넣으면 이렇습니다. 근속연수공제 1,500만 원을 빼고 12배로 환산하면 환산급여가 1억 200만 원이고, 여기서 환산급여공제 6,260만 원을 빼면 과세표준은 3,940만 원이에요. 15% 세율에서 누진공제 126만 원을 빼면 환산산출세액 465만 원, 이를 12로 나누고 근속연수 10을 곱하면 퇴직소득세는 387만 5천 원입니다.
이 387만 5천 원이 일시금으로 받을 때의 세금이에요. 같은 돈을 연금으로 받으면 10년차까지 꺼낸 몫은 70%인 271만 2,500원, 11~20년차에 꺼낸 몫은 60%인 232만 5,000원, 21년차 이후 몫은 50%인 193만 7,500원을 기준으로 세금이 매겨집니다. 지방소득세 10%는 따로 붙고, 계좌에서 불어난 운용수익에는 별도의 연금소득세가 매겨져요.
근속 기간이 길수록 공제가 커서 퇴직소득세 자체가 작아져요. 국세청 계산 사례에 나온 근속 20년, 퇴직금 1억 원은 퇴직소득세가 112만 원이라 연금으로 받아 줄어드는 금액도 그만큼 작습니다. 근속이 짧고 퇴직금이 큰 사람일수록 일시금과 연금의 차이가 커진다고 보면 돼요.
연금으로 받으려면 지켜야 할 조건
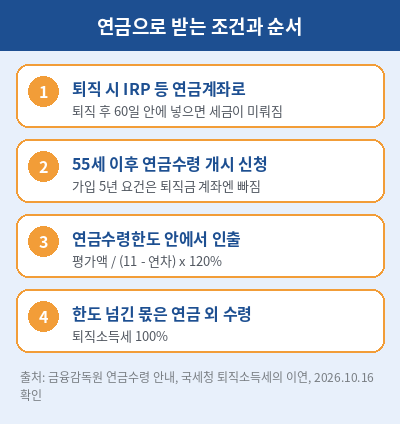
금융감독원 안내에 나온 연금수령 요건은 세 가지예요. 55세 이후 금융회사에 연금수령 개시를 신청할 것, 연금계좌 가입일부터 5년이 지났을 것(퇴직금이 들어간 계좌는 이 요건이 빠집니다), 그리고 연금수령한도 안에서 꺼낼 것입니다.
한도는 연금계좌 평가액을 (11 − 연금수령연차)로 나눈 뒤 120%를 곱해서 계산해요. IRP에 1억 원이 있고 연금수령 1년차라면 1억 원 ÷ 10 × 120% = 1,200만 원까지가 연금 수령으로 인정됩니다. 그해 1,200만 원을 넘게 꺼내면 넘친 부분은 연금 외 수령이 돼 퇴직소득세를 100% 내요. 연차가 쌓일수록 나누는 수가 작아져서 해마다 꺼낼 수 있는 한도는 커집니다.
퇴직연금 수령 신청 순서
퇴직연금은 퇴직할 때 지급되는 돈이라, 먼저 회사에 수령 방법을 정해 알리고 퇴직급여를 청구해야 해요. 회사가 폐업하는 등 사정이 생기면 가입자가 퇴직연금을 맡긴 금융회사에 직접 청구할 수도 있습니다.
- 퇴직할 때 회사에 수령 방법을 알리고 퇴직급여 청구
- 연금으로 받을 생각이면 IRP 등 연금계좌로 받기 (퇴직 후 60일 안에 입금하면 세금이 미뤄짐)
- 55세 이후 금융회사에 연금수령 개시 신청
- 매년 연금수령한도 안에서 받을 금액과 주기 정하기
퇴직소득세가 얼마인지는 홈택스 모의계산의 퇴직소득 세액계산 메뉴에서 미리 계산해 볼 수 있어요. 근속연수와 퇴직급여만 넣으면 위 예시 같은 계산을 대신해 줍니다.
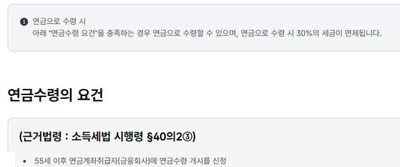
금융감독원 통합연금포털 '근로자 퇴직연금 안내' 중 연금수령 안내 화면(로그인 전 공개 화면), 2026년 10월 16일 확인.
중간에 꺼낼 수 있는 경우
퇴직연금 적립금은 원칙적으로 중간에 꺼낼 수 없어요. 금융감독원 안내에 나온 예외는 무주택자가 본인 명의로 집을 사는 경우, 무주택자가 전세금이나 임차보증금을 내는 경우(한 직장에서 1회), 본인이나 배우자·부양가족이 6개월 이상 요양해 그 비용을 내는 경우, 신청일 기준 5년 안에 파산선고나 개인회생 개시 결정을 받은 경우, 천재지변처럼 고용노동부가 고시한 사유예요. 확정급여형(DB)은 중도인출이 안 되고, 내 사유가 해당하는지는 고용노동부 1350에 확인하면 돼요.
노후 연금과 같이 볼 글
퇴직연금은 국민연금, 개인연금과 함께 계획해야 매달 들어올 돈이 보여요. 연금저축에 넣는 돈은 연말에 세금을 돌려받을 수 있어서 퇴직 전 몇 해 동안 챙기면 차이가 납니다.
올해 연금저축 공제 한도는 연금저축 세액공제 한도 600만원 글에, 국민연금 받는 나이와 가입 기간은 노령연금 수급자격 글에 적어 두었어요.

퇴직연금 수령방법 자주 묻는 질문
55세 전에 퇴직하면 퇴직연금은 어떻게 되나요?
퇴직금을 IRP 같은 연금계좌에 넣어 두면 세금은 꺼낼 때까지 미뤄지고, 55세 이후에 연금으로 받을 수 있어요. 그 전에 해지해서 꺼내면 연금 외 수령이라 퇴직소득세를 그대로 냅니다.
DC형과 DB형은 수령방법이 다른가요?
퇴직할 때 회사에 수령 방법을 정해 알리는 절차는 같아요. 차이는 중간 인출로, 확정급여형(DB)은 중간에 꺼낼 수 없고 확정기여형(DC)은 법에 정한 사유가 있을 때만 꺼낼 수 있습니다.
연금으로 받다가 남은 돈을 한 번에 찾을 수 있나요?
찾을 수는 있지만 그 몫은 연금 외 수령이 돼 퇴직소득세를 100% 내요. 연금수령한도를 넘겨 꺼낸 금액도 마찬가지입니다.
이 내용은 국세청 퇴직소득세 계산방법, 퇴직소득세의 이연, 연금소득 원천징수 방법 안내와 금융감독원 근로자 퇴직연금 안내를 2026년 10월 16일에 확인해 적은 것이고, 실제 세액은 개인별 근속연수와 수령 금액에 따라 다릅니다. 출처: 국세청 퇴직소득세 계산방법, 금융감독원 중도인출·연금수령 안내