본인부담 상한제 소득분위, 상한액 90만~843만
2026년 10월 20일 업데이트 · 건보공단 2026년도 본인부담상한액 기준
본인부담 상한제 소득분위는 연평균 건보료 순위로 가입자를 1~10분위로 나눈 것이고, 2026년 상한액은 1분위 90만 원부터 10분위 843만 원까지입니다. 1년 동안 낸 본인부담금이 내 분위 상한액을 넘으면 넘은 만큼을 건보공단이 돌려주는데, 분위와 1년 치 병원비만 알면 얼마가 돌아올지 미리 계산할 수 있어서 다섯 가지 경우로 직접 계산해 뒀습니다.
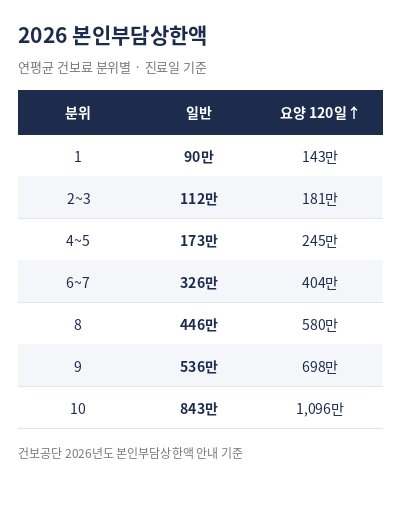
2026년 소득분위별 상한액
상한액은 분위를 7개 구간으로 묶어 정합니다. 1분위가 1구간, 2~3분위가 2구간, 4~5분위가 3구간, 6~7분위가 4구간이고 8·9·10분위는 각각 따로입니다. 요양병원에 1년 동안 120일을 넘게 입원한 경우에는 더 높은 상한액이 따로 적용됩니다.
| 분위(구간) | 일반 | 요양병원 120일 초과 |
|---|---|---|
| 1분위(1구간) | 90만 원 | 143만 원 |
| 2~3분위(2구간) | 112만 원 | 181만 원 |
| 4~5분위(3구간) | 173만 원 | 245만 원 |
| 6~7분위(4구간) | 326만 원 | 404만 원 |
| 8분위(5구간) | 446만 원 | 580만 원 |
| 9분위(6구간) | 536만 원 | 698만 원 |
| 10분위(7구간) | 843만 원 | 1,096만 원 |
적용 기간은 2026년 1월 1일부터 12월 31일까지 진료일 기준입니다. 올해 병원비는 이 표로 따지고, 작년 병원비는 작년 상한액으로 따진다는 뜻입니다.
2024년과 비교하면 얼마나 올랐나
건보공단 제도 안내 페이지에는 2024년 상한액까지 나와 있어서 2026년 값과 나란히 놓아 봤습니다. 낮은 분위는 몇만 원, 높은 분위는 수십만 원 단위로 올랐습니다.
| 분위 | 2024년 | 2026년 | 차이 |
|---|---|---|---|
| 1분위 | 87만 원 | 90만 원 | +3만 원 |
| 2~3분위 | 108만 원 | 112만 원 | +4만 원 |
| 4~5분위 | 167만 원 | 173만 원 | +6만 원 |
| 6~7분위 | 313만 원 | 326만 원 | +13만 원 |
| 8분위 | 428만 원 | 446만 원 | +18만 원 |
| 9분위 | 514만 원 | 536만 원 | +22만 원 |
| 10분위 | 808만 원 | 843만 원 | +35만 원 |
일반(요양병원 120일 이하) 기준 비교 · 차이는 직접 계산
상한액이 오르면 같은 병원비를 냈어도 돌려받는 돈은 그만큼 줄어듭니다. 작년 기준으로 머릿속에 계산해 둔 금액이 있다면 올해 표로 다시 맞춰 보는 게 맞습니다.
얼마 돌려받는지 직접 계산해 보면
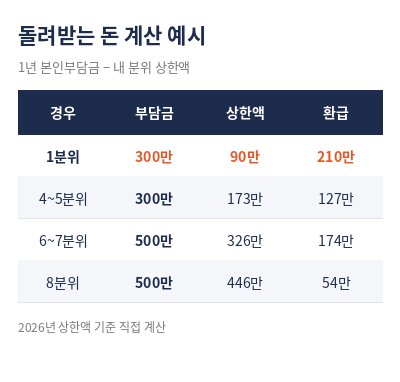
계산은 '1년 동안 낸 본인부담금 − 내 분위 상한액'입니다. 같은 병원비라도 분위가 다르면 돌아오는 돈이 크게 달라집니다.
| 경우 | 1년 본인부담금 | 분위 | 상한액 | 돌려받는 돈 |
|---|---|---|---|---|
| A | 300만 원 | 1분위 | 90만 원 | 210만 원 |
| B | 300만 원 | 4~5분위 | 173만 원 | 127만 원 |
| C | 500만 원 | 6~7분위 | 326만 원 | 174만 원 |
| D | 500만 원 | 8분위 | 446만 원 | 54만 원 |
| E | 500만 원 | 4~5분위, 요양병원 120일 초과 | 245만 원 | 255만 원 |
2026년 상한액 기준 산식 계산 · 실제 금액은 상한제 대상 항목만 합산
A와 B는 병원비가 똑같이 300만 원인데 돌려받는 돈이 83만 원 차이 납니다. 소득이 낮을수록 상한액이 낮게 잡혀 있어서 같은 지출에도 환급이 커지는 구조입니다. E처럼 요양병원에 오래 입원한 경우는 상한액이 높아지지만, 그래도 넘는 금액이 크면 돌려받는 돈도 큽니다.
연말이 가까운 지금 올해 병원비가 내 분위 상한액 근처까지 쌓였다면, 그 뒤에 내는 본인부담금은 다음 해 합산 때 상한액을 넘은 금액으로 잡혀 돌려받는 대상이 됩니다. 반대로 1년 합계가 상한액에 한참 못 미치면 환급은 없습니다. 이 경우에는 상한제보다 재난적 의료비 지원처럼 소득과 의료비 비율을 보는 다른 제도를 먼저 확인하는 편이 맞습니다.
상한액 계산에 들어가지 않는 돈
병원 영수증 금액을 그대로 더하면 실제 환급과 차이가 납니다. 상한제는 건보가 적용된 본인일부부담금만 합산하기 때문입니다.
- 비급여 진료비
- 선별급여, 전액본인부담 항목
- 상급병실(2~3인실) 입원료
- 추나요법
- 상급종합병원 경증질환 외래 진료의 본인부담금
그래서 영수증상 1년에 500만 원을 냈어도 비급여가 200만 원이면 상한제 계산에는 300만 원만 들어갑니다. 위 계산표의 '1년 본인부담금'도 이 기준의 금액이라고 보면 됩니다.
사전급여와 사후환급은 어떻게 다른가
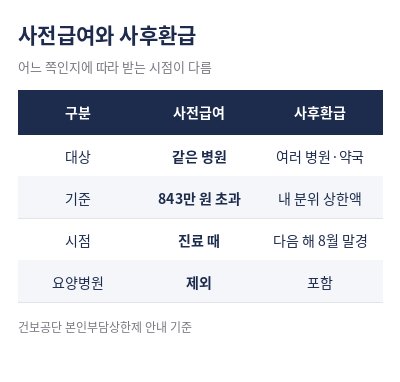
사전급여는 같은 병원에서 한 해 본인부담금이 최고 상한액(2026년 843만 원)을 넘을 때 적용됩니다. 환자는 843만 원까지만 내고, 넘는 금액은 병원이 공단에 청구합니다. 2020년부터 요양병원은 사전급여에서 빠졌습니다.
사후환급은 여러 병원과 약국에서 낸 1년 치 본인부담금을 다음 해 8월 말쯤 합산해서, 내 분위 상한액을 넘은 만큼 돌려주는 방식입니다. 대부분은 이쪽에 해당합니다. 2026년에 낸 병원비라면 2027년 8월 말 무렵 합산이 끝난다는 계산이 나옵니다.
내 분위 확인과 신청 방법
분위는 연평균 건보료 순위로 정해지기 때문에 개인이 직접 계산하기는 어렵습니다. 대신 환급 대상이 되면 공단이 지급신청서를 보내 주니, 그 안내문에 적힌 금액을 기준으로 보면 됩니다.
- 신청서에 진료받은 사람 인적사항과 받을 계좌 기재(본인 계좌가 원칙)
- 방문, 전화(1577-1000), 인터넷(정부24·공단 홈페이지·공단 모바일 앱), 팩스, 우편 중 선택
- 대리인이 신청하면 추가 서류 필요
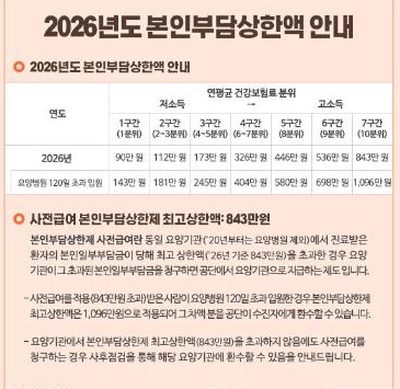
2026년 상한액 표 원문은 건보공단 2026년도 본인부담상한액 안내에서 확인할 수 있습니다.
제외 항목과 신청 방법 전체는 건보공단 본인부담상한제 제도 안내에 나와 있습니다.
자주 묻는 질문
본인부담 상한제 환급은 언제 들어오나요?
여러 병원 진료비를 다음 해 8월 말쯤 합산한 뒤 대상자에게 안내가 가고, 신청을 마치면 지급됩니다.
요양병원 120일은 어떻게 세나요?
한 해 동안 요양병원에 입원한 날수를 합쳐 120일을 넘으면 '요양병원 120일 초과' 상한액이 적용됩니다.
환급받은 뒤에 다시 돌려줘야 하는 경우도 있나요?
건보료 재정산으로 분위가 바뀌거나, 병원 착오 청구 등이 확인되면 이미 받은 금액의 일부나 전부를 환수할 수 있다고 공단은 안내합니다.
소득 기준으로 받을 수 있는 지원을 같이 확인해 보고 싶다면, 가구원별 금액표를 정리한 차상위계층 기준 2026 글도 도움이 됩니다.
차상위계층 기준 2026, 가구원별 소득 50% 금액
2026년 10월 14일 업데이트 차상위계층 기준, 우리 집도 해당될까?“수급자는 아닌데, 차상위계층이면 뭐가 달라요?”기초생활수급자 기준엔 조금 못 미치지만 형편이 넉넉하지 않은 집이 받을 수
tidmi3.com
건보공단 2026년도 본인부담상한액 안내·본인부담상한제 제도개요 기준. 2026년 10월 확인했으며 개인별 분위와 환급액은 공단 안내문이 기준입니다.