근로장려금 지급시기, 기한후 신청은 12월 1일
2026년 10월 28일 확인 · 조세특례제한법 제100조의6·제100조의7·제100조의8 기준
근로장려금 지급시기는 언제 신청했느냐로 정해집니다. 법에 정해진 기한으로 보면 5월 정기 신청분은 신청 마감 뒤 3개월 안에 결정되고, 9월 반기 신청분(올해 상반기 소득)은 12월 15일까지 결정된 뒤 15일 안에 들어와 늦어도 12월 말입니다. 5월에 신청하지 못했다면 2026년 12월 1일(화)까지 기한 후 신청을 할 수 있지만, 금액은 95%로 줄어듭니다. 올해는 5월 31일이 일요일이라 정기 신청 마감이 6월 1일로 밀렸고, 그 다음 날부터 6개월을 세기 때문에 11월 30일이 아니라 12월 1일이 마지막 날입니다.
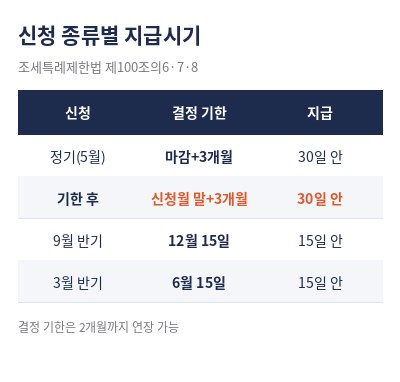
"신청은 했는데 왜 아직 안 들어오지?"라는 질문은 대부분 내가 어느 신청에 해당하는지를 섞어 생각해서 생깁니다. 아래 표에서 신청 종류별 결정·지급 기한을 먼저 확인하고, 지금 신청하면 언제 받는지 날짜로 계산해 보세요.
신청 종류별 근로장려금 지급시기
| 신청 종류 | 신청 기간 | 결정 기한 | 지급 기한 |
|---|---|---|---|
| 정기 신청(작년 소득) | 5월 1일~31일(주말이면 다음 평일까지) | 신청 마감 뒤 3개월 | 결정일부터 30일 안 |
| 기한 후 신청 | 정기 마감 다음 날부터 6개월 | 신청한 달 말일부터 3개월 | 결정일부터 30일 안 |
| 반기 신청(상반기 소득) | 9월 1일~15일 | 12월 15일 | 결정일부터 15일 안 |
| 반기 신청(하반기 소득) | 다음 해 3월 1일~15일 | 6월 15일 | 결정일부터 15일 안 |
조세특례제한법 제100조의6 1·7·8항, 제100조의7 1항, 제100조의8 3항 원문을 날짜로 옮김(2026년 10월 국가법령정보센터 확인)
결정 기한은 신청 마감일이 지난 뒤 3개월이고, 결정하기 어려운 사유가 있으면 2개월까지 늘릴 수 있다고 법에 적혀 있습니다. 그래서 표의 날짜는 '늦어도 이때까지'에 가깝고, 실제 입금일은 국세청이 해마다 따로 안내합니다. 반기 신청은 근로소득만 있는 사람이 쓸 수 있는 방식이라 사업소득이 있으면 5월 정기 신청 일정을 따릅니다.
2026~2027년 달력으로 옮기면
| 신청 | 결정 기한 | 늦어도 지급 |
|---|---|---|
| 2026년 정기 신청(마감 6월 1일) | 2026년 9월 1일 | 2026년 10월 1일 |
| 2026년 기한 후 신청(마감 12월 1일) | 신청한 달 말일부터 3개월 | 결정일부터 30일 |
| 2026년 9월 반기 신청 | 2026년 12월 15일 | 2026년 12월 30일 |
| 2027년 3월 반기 신청 | 2027년 6월 15일 | 2027년 6월 30일 |
법정 기한으로 직접 계산, 결정 기한 연장이 없을 때
9월에 상반기 소득으로 반기 신청을 했다면 3월에 다시 신청하지 않아도 되는 경우가 많습니다. 법은 상반기분을 신청한 사람이 원하면 하반기분도 신청한 것으로 본다고 정해 두었기 때문입니다. 신청할 때 이 선택을 했는지는 홈택스 신청 내역에서 확인할 수 있습니다.
지금(10월 말) 신청하면 언제 받나요
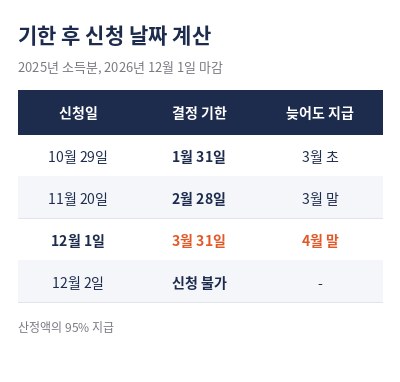
2025년 소득분을 5월에 신청하지 못했다면 지금은 기한 후 신청 기간입니다. 신청한 달의 말일부터 3개월 안에 결정되고, 결정일부터 30일 안에 지급되는 구조라 날짜를 직접 계산할 수 있습니다.
| 기한 후 신청한 날 | 결정 기한 | 늦어도 받는 때 |
|---|---|---|
| 2026년 10월 29일 | 2027년 1월 31일 | 2027년 3월 초 |
| 2026년 11월 20일 | 2027년 2월 28일 | 2027년 3월 말 |
| 2026년 12월 1일 | 2027년 3월 31일 | 2027년 4월 말 |
| 2026년 12월 2일 | 신청 불가 | - |
직접 계산. 결정 기한 연장이 없다고 가정, 실제로는 기한보다 먼저 지급될 수 있음
기한 후 신청은 산정액의 95%만 받습니다. 정기 신청이었다면 200만 원을 받을 가구가 기한 후에 신청하면 190만 원이 되는 셈이고, 12월 1일을 넘기면 그해 소득분은 아예 신청할 수 없습니다. 그래서 대상인지 헷갈린다면 마감 전에 일단 신청해 두는 쪽이 낫습니다.
반기 신청은 12월에 다 들어오지 않습니다
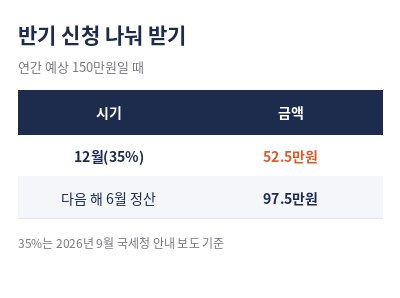
9월에 상반기 소득으로 신청했다면 12월에 받는 돈은 1년 치 전액이 아닙니다. 법은 상반기분을 먼저 주고 다음 해 6월에 1년 소득으로 다시 계산해 더 주거나 돌려받는 '정산'을 하도록 되어 있고, 상반기분이 대통령령으로 정한 금액보다 적거나 정산 때 돌려받을 가능성이 크면 12월에는 주지 않고 6월 정산 때 한꺼번에 처리합니다.
국세청 안내를 전한 2026년 9월 보도에서는 12월에 연간 예상 금액의 35%를 먼저 주고, 그 금액이 15만 원 미만이면 6월로 넘긴다고 설명했습니다. 예상 금액이 연 150만 원이라면 12월에 52만 5천 원, 다음 해 6월 정산 때 나머지 97만 5천 원을 받는 계산입니다(하반기 소득이 예상과 같다고 가정).
입금액이 예상보다 적은 이유
세금을 체납한 상태라면 지급할 근로장려금의 30%까지 체납액에 먼저 충당됩니다. 또 계산한 금액이 1만 5천 원 미만이면 지급하지 않는 것으로 결정됩니다. 입금액이 생각보다 적다면 홈택스 결정 통지 내용에서 충당·감액 사유부터 확인해 보세요.
근로장려금 지급시기 자주 묻는 질문
지급일 전에 결과를 미리 볼 수 있나요?
결정이 나면 신청자에게 결정 사실을 통지하도록 되어 있어, 홈택스나 손택스의 장려금 메뉴에서 심사 진행 상황과 결정 금액을 먼저 확인할 수 있습니다. 결정 통지가 나왔는데 입금이 없다면 등록한 계좌번호가 맞는지부터 봐야 합니다.
기한 후 신청하면 얼마나 줄어드나요?
법에 따라 산정한 금액의 100분의 95로 결정됩니다. 산정액이 120만 원이면 114만 원, 80만 원이면 76만 원으로 5%씩 줄어듭니다. 금액이 줄어들어도 12월 1일이 지나면 그해 소득분은 아예 받을 수 없으니, 대상인지 확인되면 늦지 않게 신청하는 편이 낫습니다.
자녀장려금도 지급시기가 같나요?
자녀장려금은 반기 신청 없이 5월 정기 신청(또는 기한 후 신청)만 있어, 지급시기는 위 표의 정기·기한 후 줄과 같습니다. 근로장려금과 함께 신청했다면 결정도 같이 나옵니다.
12월 반기분을 받고 나서 돌려줘야 할 수도 있나요?
하반기 소득이 늘어 1년 치로 다시 계산한 금액이 12월에 받은 금액보다 적으면 다음 해 6월 정산 때 차액을 돌려주게 됩니다. 연말에 이직이나 상여금으로 소득이 크게 늘 예정이라면 이 점을 염두에 두는 게 좋습니다.
신청과 원문 확인하기
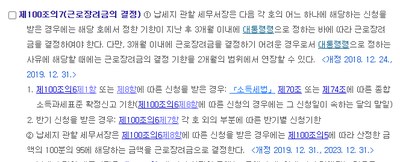
신청과 결과 조회는 국세청 홈택스의 장려금 메뉴에서 합니다. 결정 기한이 적힌 조문은 국가법령정보센터 조세특례제한법 제100조의7(근로장려금의 결정)에서 볼 수 있고, 아래는 그 조문 화면입니다. 근로시간별 월급 계산은 2026 주30시간 최저임금, 월급 161만원 계산을 참고하세요.
2026년 10월 법령 기준으로 정리했으며, 실제 지급일과 금액은 국세청 개별 안내와 결정 통지가 기준입니다.