국민연금 임의가입, 최저 9만5천원과 가입 대상
업데이트 2026.11.02 · 국민연금공단 임의가입자 가입신청대상·임의(계속)가입자 기준소득월액 변경 안내 기준
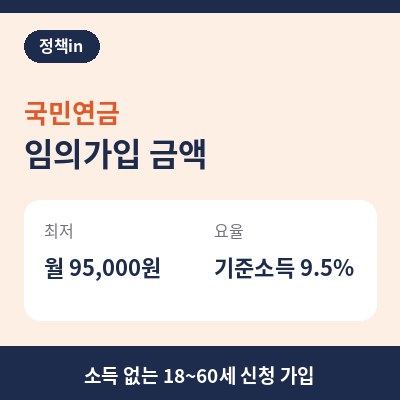
국민연금 임의가입은 소득이 없어 의무 가입이 아닌 18세 이상 60세 미만이 스스로 신청해 연금을 넣는 제도이고, 2026년 최저 국민연금료는 월 9만 5천 원입니다. 공단 안내 기준 요율이 기준소득월액의 9.5%이고, 임의가입자의 기준소득월액은 지역가입자 중위수인 100만 원으로 잡히기 때문입니다. 금액을 올려 낼 수도 있어서, 얼마를 넣으면 한 해 얼마가 나가는지부터 계산해 보는 게 순서입니다.
숫자로 보는 임의가입 국민연금료
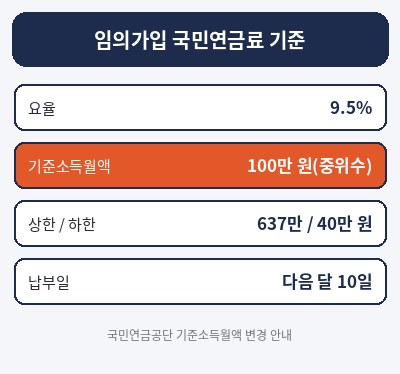
공단 전자민원의 '임의(계속)가입자 기준소득월액 변경' 안내에 적힌 기준을 옮기면 아래와 같습니다. 이 안내는 국민연금료를 바꾸는 민원 화면이라 2026년 현재 적용되는 숫자가 그대로 나와 있습니다.
| 항목 | 기준 |
|---|---|
| 요율 | 기준소득월액의 9.5% |
| 임의가입자 기준소득월액 | 100만 원(지역가입자 중위수) |
| 기준소득월액 상한 / 하한 | 637만 원 / 40만 원 |
| 높게 신고 | 희망하면 실제보다 높게 신고 가능 |
| 매년 바뀌는 때 | 중위수 변경에 따라 4월에 오를 수 있음 |
| 납부일 | 다음 달 10일(1월분은 2월 10일) |
국민연금공단 임의(계속)가입자 기준소득월액 변경 안내(2026.11 확인)
얼마를 넣을지 계산해 보면
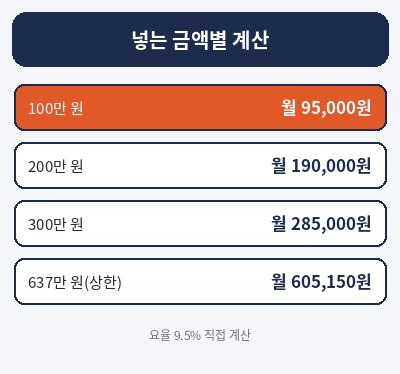
국민연금료는 고른 기준소득월액에 9.5%를 곱한 금액입니다. 최저로 넣을지, 노후 연금을 더 키우려고 올려 넣을지에 따라 한 달·한 해 부담이 이렇게 갈립니다.
| 기준소득월액 | 월 국민연금료 | 1년(12개월) | 10년(120개월) |
|---|---|---|---|
| 100만 원(최저) | 95,000원 | 114만 원 | 1,140만 원 |
| 200만 원 | 190,000원 | 228만 원 | 2,280만 원 |
| 300만 원 | 285,000원 | 342만 원 | 3,420만 원 |
| 637만 원(상한) | 605,150원 | 약 726만 원 | 약 7,262만 원 |
공단 요율 9.5%를 적용한 산식 기준 직접 계산. 10년 합계는 국민연금료가 그대로라고 가정한 단순 합
표의 10년 합계는 앞으로 기준이 바뀌지 않는다고 가정한 숫자입니다. 공단 안내에 임의가입자 국민연금료는 지역가입자 중위수가 바뀌면 매년 4월에 오를 수 있다고 적혀 있어, 실제로는 해마다 조금씩 달라질 수 있습니다. 노령연금을 받으려면 가입기간이 10년은 돼야 하므로, 10년 단위로 부담을 보는 게 현실적입니다.
나는 임의가입 대상일까
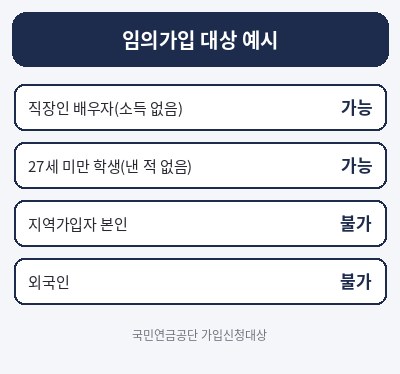
공단 '임의가입자 가입신청대상' 안내는 국내에 사는 국민으로서 18세 이상 60세 미만 중, 사업장가입자나 지역가입자가 될 수 없는 사람을 대상으로 적고 있습니다. 대표적인 경우는 이렇습니다.
| 임의가입 가능한 경우(예시) | 임의가입 안 되는 경우 |
|---|---|
| 직장·지역가입자, 공무원연금 등 다른 공적연금 가입자의 소득 없는 배우자 | 다른 공적연금 가입자 본인 |
| 18세 이상 27세 미만 학생·군복무 중으로 소득이 없는 사람(낸 적 없는 경우) | 사업장가입자·지역가입자 본인 |
| 퇴직연금 등 수급권자 | 조기노령연금 수급권을 받은 사람 |
| 기초수급자 중 생계·의료급여, 보장시설 수급자 | 외국인 |
국민연금공단 임의가입자 가입신청대상 안내(국민연금법 제10조)
전업주부처럼 배우자가 직장이나 지역가입자이고 본인은 소득이 없는 경우가 가장 흔한 임의가입 대상입니다. 반대로 사업소득이 조금이라도 신고돼 지역가입자가 되는 사람은 임의가입이 아니라 지역가입자로 내게 됩니다. 기초수급자는 기준소득월액 하한이 40만 원이라, 이 경우 월 3만 8천 원(40만 원 × 9.5%, 직접 계산)부터 넣을 수 있습니다.
집집마다 따져 보면
같은 임의가입이라도 누가 넣느냐에 따라 따질 점이 다릅니다. 공단이 정한 대상과 요율을 그대로 넣어 세 집을 예로 들어 보면 이렇습니다.
| 예시 가구 | 대상 여부 | 최저로 넣으면 |
|---|---|---|
| 남편 직장가입자, 아내 소득 없음 | 아내 임의가입 가능 | 월 95,000원, 한 해 114만 원 |
| 22세 대학생, 국민연금 낸 적 없음 | 임의가입 가능 | 월 95,000원 |
| 생계급여 받는 기초수급자 | 임의가입 가능 | 하한 40만 원 기준 월 38,000원 |
공단 가입신청대상과 요율 9.5%를 적용한 직접 계산
신청과 금액 바꾸기
임의가입 여부와 대상은 아래 공단 안내 화면에서 그대로 확인할 수 있습니다. 국민연금공단 임의가입자 가입신청대상
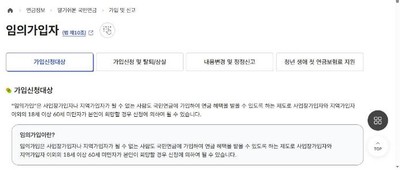
가입한 뒤 넣는 금액을 바꾸는 '기준소득월액 변경'은 인터넷, 모바일 앱 '내 곁에 국민연금', 전화, 팩스, 방문, 우편으로 신청할 수 있고 신청일 다음 달부터 적용된다고 공단 안내에 나와 있습니다. 처음 가입 신청 경로도 공단 전자민원의 '가입/소득/임의/반추납' 메뉴에 함께 있으니, 막히면 국번 없이 1355(유료)에 묻는 게 빠릅니다. 상담 때 "임의가입 대상인지, 최저 금액이 얼마인지" 두 가지를 먼저 물어보면 됩니다.
- 먼저 내가 직장·지역가입자가 아닌지(소득 신고 여부) 확인
- 얼마를 넣을지 기준소득월액 정하기(최저 100만 원, 상한 637만 원)
- 매달 10일 납부, 자동이체를 걸어 두면 빠뜨리지 않음
- 4월에 국민연금료가 바뀌었는지 고지서 확인
60세까지 몇 년을 더 낼 수 있는지 출생연도별로 따져 보고 싶다면 국민연금 납입기간, 출생연도별 60세까지 계산 글을 같이 보세요.
국민연금 납입기간, 출생연도별 60세까지 계산
업데이트 2026.10.23국민연금 납입기간은 만 18세부터 만 60세가 되기 전까지이고, 연금을 매달 받으려면 그 안에서 최소 10년(120개월)을 채워야 합니다. 그런데 60세가 되는 해와 연금이 나오는 해
tidmi3.com
공단 화면에는 임의가입자 메뉴 옆에 '청년 생애 첫 연금보험료 지원'과 '임의계속가입자' 안내가 따로 있습니다. 60세가 넘어 가입기간 10년을 채우려는 경우는 임의계속가입 쪽이라, 이 글의 계산과는 조건이 다릅니다.

자주 찾는 질문
국민연금 임의가입 최저납부액은 얼마인가요?
2026년 공단 안내 기준 월 9만 5천 원입니다(100만 원 × 9.5%). 한 해로 치면 114만 원입니다. 기초수급자는 하한 40만 원 기준으로 월 3만 8천 원부터입니다.
국민연금 임의가입 9만원이 맞나요?
'9만원'으로 찾는 분이 많지만, 이번에 확인한 공단 안내는 요율 9.5%와 기준소득월액 100만 원을 적고 있어 계산하면 9만 5천 원입니다. 고지서 금액이 다르면 1355로 확인하세요.
중간에 그만둘 수 있나요?
공단 임의가입자 메뉴에 '가입신청 및 탈퇴/상실' 안내가 따로 있습니다. 이번에 그 화면 내용까지는 확인하지 못해, 탈퇴 방법은 공단에 직접 묻는 게 정확합니다.
2026년 11월 2일 확인. 국민연금공단 임의가입자 가입신청대상, 임의(계속)가입자 기준소득월액 변경 안내를 기준으로 옮겼습니다. 개인별 가입 가능 여부와 국민연금료는 공단 결정이 기준입니다.