연말정산 교육비 공제대상, 1명당 300·900만원
2026년 11월 2일 업데이트
연말정산 교육비 세액공제는 낸 교육비의 15%를 세금에서 빼 주고, 한도는 취학 전 아동과 초·중·고생 1명당 연 300만원, 대학생 1명당 연 900만원입니다(소득세법 제59조의4, 2026년 1월 1일 시행본). 2026년에 낸 돈부터는 초등 1~2학년의 예능 학원비가 새로 들어가는 대신, 학원비는 여전히 '나이'로 갈리고 교복과 체험학습비에는 별도 상한이 붙습니다. 아이 나이별로 얼마가 돌아오는지 경우를 나눠 계산했습니다.
연말정산 교육비 공제대상과 한도
공제 대상은 근로자 본인과, 소득 요건을 갖춘 기본공제대상자인 배우자·자녀·형제자매 등입니다. 부모님 같은 직계존속의 교육비는 1명당 한도 목록에 들어 있지 않습니다. 2026년 11월 확인 기준으로 법령에 적힌 한도를 표로 옮기면 이렇습니다.
| 누구 교육비 | 1명당 연 한도 | 세액공제(15%) 최대 |
|---|---|---|
| 취학 전 아동 | 300만원 | 45만원 |
| 초·중·고생 | 300만원 | 45만원 |
| 대학생(가족) | 900만원 | 135만원 |
| 근로자 본인 | 1명당 한도 없음 | 낸 금액 × 15% |
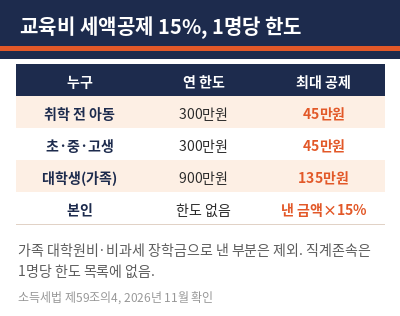
한도는 '아이 한 명당'이라 자녀가 둘이면 각각 300만원씩 따로 봅니다. 대신 형제 사이에서 남는 한도를 옮겨 쓸 수는 없습니다. 가족의 대학원 등록금은 법 조문에서 제외돼 있어 대학생 900만원 한도에 넣을 수 없습니다. 소득세나 증여세가 붙지 않은 돈으로 낸 교육비, 예를 들어 비과세 장학금으로 충당한 부분도 공제 대상에서 빠집니다.
학원비는 취학 전만, 2026년부터 초1~2 예능 추가
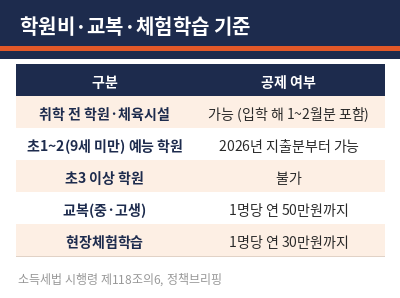
학원비가 가장 많이 헷갈리는 항목입니다. 소득세법 시행령은 학원과 체육시설의 월 단위 교습비를 초등학교 취학 전 아동에 한해 인정합니다. 초등학생부터는 영어·수학 학원비가 아무리 많아도 교육비 공제에 넣을 수 없습니다.
2026년 2월 27일 시행령 개정으로 여기에 한 줄이 더해졌습니다. 9세 미만이거나 초등 2학년 이하인 아이의 예능 분야 학원 수강료가 공제 대상에 들어갔고, 정책브리핑은 이를 2026년부터 적용되는 변경으로 안내했습니다. 2026년에 낸 미술·음악 학원비는 2027년 1월 연말정산에서 처음 반영되는 셈입니다.
| 아이 | 학원비 공제 | 비고 |
|---|---|---|
| 취학 전 | 학원·체육시설 모두 가능 | 월 단위 교습비 |
| 초1~2(또는 9세 미만) | 예능 분야 학원만 | 2026년 지출분부터 |
| 초3 이상 | 불가 | 학교 교육비만 공제 |
정책브리핑의 '자주 묻는 연말정산' 답변에는 덜 알려진 예외가 하나 있습니다. 아이가 초등학교에 들어가는 해의 1월과 2월에 낸 학원비는 취학 전 교육비로 보고 공제한다는 내용입니다. 3월 입학 직전까지 다닌 유치원·학원비를 버리지 말고 챙겨야 하는 이유입니다.
교복 50만원·체험학습 30만원 별도 상한
학교 교육비 안에서도 따로 상한이 붙는 항목이 두 개 있습니다. 시행령에 적힌 그대로 옮기면, 교복 구입비는 중·고등학생만 해당하고 학생 1명당 연 50만원까지, 현장체험학습비는 학생 1명당 연 30만원까지입니다. 이 금액은 그 아이의 300만원 한도 안에서 다시 계산됩니다.
교복을 80만원어치 샀다면 50만원만 넣고, 수학여행비로 45만원을 냈다면 30만원만 넣습니다. 교복 공제가 중·고생만이라는 점 때문에 초등학생 교복 구입비는 이 항목으로 넣을 수 없습니다. 급식비와 교과서 대금, 시험 응시 수수료와 입학전형료도 법령에 공제 대상으로 적혀 있습니다.
경우별 교육비 공제액 계산
아래는 15% 공제율과 위 한도를 그대로 적용해 직접 계산한 값입니다. 실제 환급액은 그해 낼 세금 범위 안에서만 줄어듭니다.
| 경우 | 낸 금액 | 인정액 | 공제액 |
|---|---|---|---|
| 6세, 유치원·학원 연 420만원 | 420만원 | 300만원 | 45만원 |
| 초2, 미술학원 연 180만원(2026년) | 180만원 | 180만원 | 27만원 |
| 고1, 교복 80만·체험학습 45만·급식비 등 60만 | 185만원 | 140만원 | 21만원 |
| 대학생 자녀 등록금 1,000만원 | 1,000만원 | 900만원 | 135만원 |
| 본인 대학 등록금 700만원 | 700만원 | 700만원 | 105만원 |
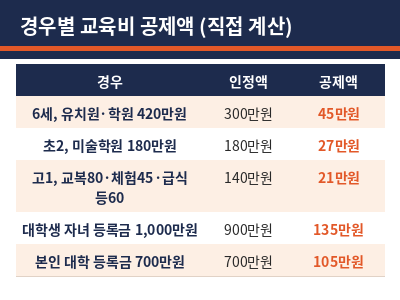
고1 줄은 교복 50만원 + 체험학습 30만원 + 급식비 등 60만원 = 140만원으로 인정액을 잡은 것입니다. 300만원 한도 안이라 상한은 교복과 체험학습에서만 걸렸습니다. 두 자녀가 6세와 초2라면 45만원 + 27만원 = 72만원이 교육비에서 나오는 공제액입니다(산식 기준).
맞벌이라면 누가 넣어야 하나
법 조문은 교육비를 '기본공제대상자를 위해 지급한' 금액으로 정해 두었습니다. 그래서 아이 교육비는 그 아이를 기본공제대상자로 올린 근로자 쪽에서 넣는 구조입니다. 누가 카드로 결제했는지에 따른 세부 처리는 국세상담센터(국번 없이 126)에 확인하는 편이 정확합니다. 정책브리핑이 5월 종합소득세 신고 안내에서 맞벌이 부부가 같은 자녀를 둘 다 공제한 경우를 대표적인 과다공제 사례로 꼽은 것도 이 때문입니다. 겹쳐 받은 공제는 나중에 정정 대상이 되니, 1월에 부부가 누가 어떤 아이를 올릴지 먼저 정해 두는 게 편합니다.
교육비 납입증명서와 신청 방법
간소화 자료에 잡힌 항목은 그대로 쓰고, 학원비나 교복처럼 간소화에 안 뜨는 항목은 해당 기관에서 교육비 납입증명서를 받아 회사에 내면 됩니다. 간소화 자료는 홈택스 연말정산 간소화 서비스에서 내려받습니다.
1월에 서류를 놓쳤다면 5월 종합소득세 신고 때 정정할 수 있습니다. 정책브리핑은 종이 영수증을 받아 간소화에 빠진 취학 전 아동 교육비를 대표적인 누락 사례로 들었습니다.
2027년 이후 달라질 수 있는 부분
2026년 8월 발표되고 9월 1일 국무회의에서 확정된 세제개편 정부안에는 취학 전 아동 학원비 공제 범위를 조정하는 내용이 들어 있습니다. 다만 정부 정책브리핑 기사와 일부 언론 보도가 빠지는 항목을 서로 다르게 설명하고 있어, 어느 학원비가 남고 빠지는지는 국회 통과 후 확정 법령으로 봐야 합니다. 2026년에 낸 학원비는 현행 시행령 기준으로 계산하면 됩니다.
연말정산 학원비 공제 초등학생도 되나요?
초3 이상은 안 됩니다. 2026년 지출분부터 초1~2(또는 9세 미만)의 예능 분야 학원비만 예외로 인정됩니다.
교육비 공제한도 자녀 2명이면 600만원인가요?
네, 취학 전이나 초·중·고생 자녀 두 명이면 각각 300만원씩 합쳐 최대 600만원이 인정되고 공제액은 최대 90만원입니다. 한 아이 한도가 남아도 다른 아이에게 넘길 수는 없습니다.
근거: 소득세법 제59조의4, 같은 법 시행령 제118조의6(국가법령정보센터), 정책브리핑 연말정산 안내. 개인 공제액은 결정세액에 따라 차이가 날 수 있습니다.