2026년 10월 22일 업데이트
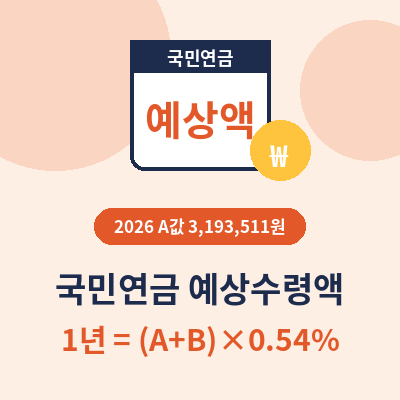
국민연금 예상수령액은 2026년 A값 3,193,511원과 내 평균소득(B값), 가입기간 세 숫자로 정해집니다. 2026년 이후 가입한 기간만 놓고 보면 1년을 더 낼 때마다 (A+B)의 약 0.54%씩 월 연금이 늘어나는 구조라, 공단 조회 화면에 찍힌 금액이 왜 그 숫자인지 거꾸로 맞춰 볼 수 있습니다.
국민연금 예상수령액 조회 결과에 찍히는 숫자
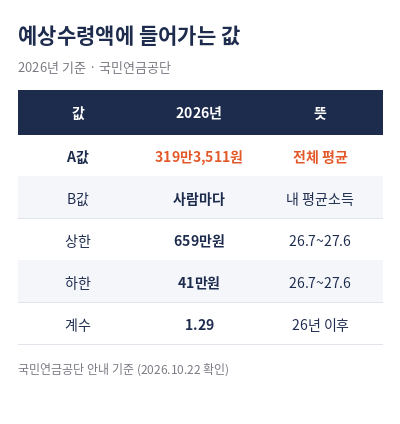
공단에서 조회하면 예상연금액 하나만 크게 보이지만, 그 뒤에는 세 가지 값이 있습니다. A값은 전체 가입자의 최근 3년 평균소득으로 모두에게 같고, B값은 내가 가입한 기간 동안의 평균소득을 지금 가치로 다시 계산한 값입니다. 여기에 가입기간이 곱해집니다.
| 값 | 2026년 기준 | 뜻 |
|---|---|---|
| A값 | 3,193,511원 | 전체 가입자 평균소득(모두 같음) |
| B값 | 사람마다 다름 | 내 가입기간 평균소득(재평가) |
| 기준소득월액 상한 | 6,590,000원 | 2026.7~2027.6 적용 |
| 기준소득월액 하한 | 410,000원 | 2026.7~2027.6 적용 |
| 2026년 이후 가입기간 계수 | 1.29 | 40년 가입 시 소득대체율 43% |
국민연금공단 A값·기준소득월액 안내(2026), 국민연금법 제51조 기준
A값이 들어간다는 건 소득이 낮았던 사람도 전체 평균의 덕을 보고, 소득이 높았던 사람은 그만큼 덜 받는다는 뜻입니다. 같은 20년을 냈어도 B값이 A값보다 낮은 사람은 자기 소득보다 비율상 더 받고, 높은 사람은 덜 받게 됩니다. 상한 659만원보다 많이 벌어도 B값은 659만원까지만 잡힙니다.
소득·가입기간별 월 예상액 직접 계산
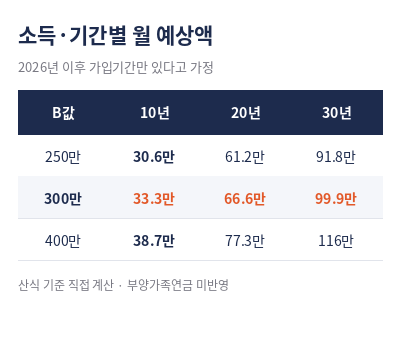
2026년 이후 가입기간만 있다고 가정하고 산식을 그대로 돌려 봤습니다. 월 예상액 = (A+B) × 1.29 ÷ 12 × (가입연수 ÷ 20)이고, 20년을 넘는 기간은 1년마다 5%씩 더해지는 방식이라 결국 1년당 (A+B)의 0.5375%가 쌓입니다.
| B값(평균소득) | 10년 | 20년 | 30년 |
|---|---|---|---|
| 250만원 | 약 30만6천원 | 약 61만2천원 | 약 91만8천원 |
| 300만원 | 약 33만3천원 | 약 66만6천원 | 약 99만9천원 |
| 400만원 | 약 38만7천원 | 약 77만3천원 | 약 116만원 |
산식 기준 직접 계산(A값 3,193,511원, 계수 1.29), 부양가족연금·연도별 재평가 미반영
표를 보면 소득이 250만원에서 400만원으로 160% 늘어도 20년 연금은 61만원에서 77만원으로 약 26%만 늘어납니다. 반면 같은 소득에서 가입기간을 20년에서 30년으로 늘리면 연금이 1.5배가 됩니다. 연금액을 키우는 데는 소득보다 가입 연수가 훨씬 크게 작용한다는 계산 결과입니다.
실제 조회 금액이 이 표보다 높게 나오는 사람이 많습니다. 1988~1998년 가입기간은 계수가 2.4, 1999~2007년은 1.8이고 그 뒤에도 해마다 계수가 달라서 오래전에 낸 기간일수록 더 후하게 계산되기 때문입니다. 이 표는 2026년 이후에 새로 쌓는 1년이 얼마짜리인지 가늠하는 용도로 보면 맞습니다.
사람 하나를 놓고 계산해 보면 감이 더 잘 옵니다. 2026년에 처음 가입해 평균소득 300만원으로 35년을 채우는 경우 (3,193,511+3,000,000) × 0.5375% × 35 = 월 약 116만5천원입니다. 같은 사람이 25년만 채우면 월 약 83만2천원으로, 10년 차이가 월 33만원, 1년에 약 400만원 차이로 이어집니다. 1969년생 이후는 만 65세부터 받으니, 받는 기간까지 생각하면 가입 연수 1년의 무게가 생각보다 큽니다.
국민연금공단에서 조회하는 경로
계산으로 감을 잡았다면 실제 내 기록으로 확인해야 합니다. 공단 기록에는 내가 일했던 회사, 쉬었던 기간, 추후납부한 기간까지 다 들어가 있어서 위 표보다 정확합니다.
국민연금공단 전자민원 개인 서비스에 들어가면 목록에 예상연금액 조회가 있고, 본인이 만 60세 이후 받을 예상연금액을 알아볼 수 있다고 적혀 있습니다. 인증이 필요한 메뉴라 공동인증서나 간편인증으로 로그인한 뒤 조회합니다. 바로 위의 가입내역조회를 같이 열면 지금까지 낸 국민연금료와 가입 월수가 함께 나와 B값을 짐작하기 쉽습니다.
휴대폰으로 볼 때는 공단 앱 내곁에 국민연금에서도 같은 조회를 할 수 있습니다. 이미 노령연금을 받기 시작한 사람이 수령 시기를 미루는 연기연금을 고민한다면 전자민원 목록의 연기연금 신청자 예상연금월액 조회를 따로 써야 합니다.
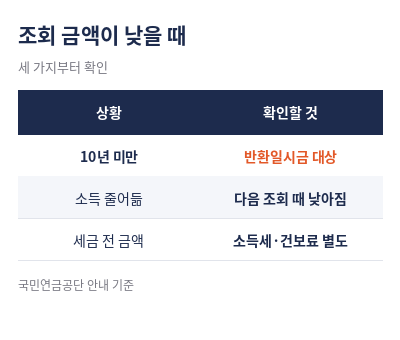
조회 금액이 생각보다 낮을 때 확인할 것
가입기간이 10년이 안 될 때
노령연금은 가입기간이 10년 이상이어야 나옵니다. 9년 몇 개월에서 멈췄다면 월 연금 대신 낸 돈과 이자를 한 번에 돌려받는 반환일시금 대상이 됩니다. 10년 기준과 출생연도별 받는 나이는 노령연금 수급자격, 10년 가입과 출생연도별 나이에 따로 표로 정리해 두었습니다.
노령연금 수급자격, 10년 가입과 출생연도별 나이
2026년 10월 13일 업데이트 · 국민연금공단 「노령연금」 안내 기준노령연금 수급자격은 딱 두 가지예요. 국민연금 가입기간이 10년 이상이고, 출생연도별 지급개시연령이 되면 받아요. 1969년생
tidmi3.com
예상액이 계속 바뀌는 이유
예상연금액은 앞으로도 지금 소득으로 계속 낸다고 가정해 계산합니다. 회사를 그만두거나 소득이 줄면 다음 조회 때 금액이 내려가고, A값이 매년 바뀌어 같은 사람도 해마다 숫자가 조금씩 달라집니다. 몇 년 전 조회 결과를 기준으로 노후 계획을 세웠다면 올해 숫자로 다시 맞춰 보는 게 맞습니다.
세금과 건강보험료가 빠지기 전 금액
조회 화면의 금액은 세금을 떼기 전 금액입니다. 연금소득이 일정 수준을 넘으면 소득세가 붙고, 피부양자 기준을 넘으면 건강보험료를 따로 낼 수 있어 통장에 들어오는 돈은 이보다 적습니다.
예상액을 키우는 쪽으로 쓸 수 있는 숫자
계산 구조상 가입 연수를 늘리는 쪽이 효과가 큽니다. 경력이 끊겼던 기간을 추후납부로 메우거나, 60세 이후에도 임의계속가입으로 기간을 늘리면 1년마다 (A+B)의 약 0.54%가 월 연금에 더해집니다. B값 300만원 기준이면 1년 추가가 월 약 3만3천원, 20년 동안 받으면 약 800만원 차이입니다.
반대로 수령을 앞당기는 조기노령연금은 1년 당길 때마다 6%씩 줄어든 금액을 평생 받게 됩니다. 예상연금액을 조회한 뒤 조기수령을 고민한다면 감액된 금액으로 다시 계산해 보고 결정하는 편이 안전합니다.
국민연금공단 전자민원 예상연금액 조회 안내와 2026년 A값·기준소득월액 상하한을 2026년 10월 22일 확인해 계산했습니다. 표의 금액은 2026년 이후 가입기간만 있는 경우의 단순 계산이라 실제 조회 금액과 다를 수 있습니다.
'연금·노후' 카테고리의 다른 글
| 국민연금 일시금 수령조건, 10년 미만 받는 돈 계산 (0) | 2026.10.22 |
|---|---|
| 국민연금 추납제도 납입금액, 12월 신청하면 10% (0) | 2026.10.21 |
| 국민연금 수령시 소득이 있는 경우, 519만원 기준 (0) | 2026.10.19 |
| 퇴직연금 수령방법, 연금으로 받으면 세금 얼마 줄까 (0) | 2026.10.18 |
| 국민연금 조기수령조건, 출생연도별 나이와 감액률 70~94% 계산 (0) | 2026.10.16 |


