업데이트 2026.11.02 · 국민건강보험공단 2026년도 보험료율 기준 안내, 지역보험료 산정·조정 안내 기준
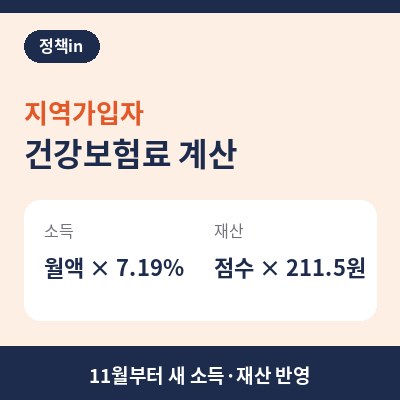
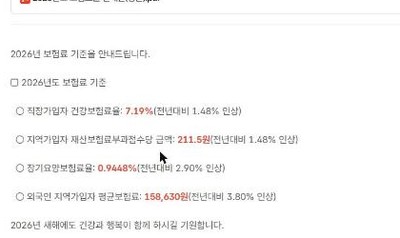
지역가입자 건강보험료 계산은 소득월액 × 7.19% + 재산 점수 × 211.5원이 2026년 기준입니다. 그리고 11월은 이 숫자가 바뀌는 달입니다. 공단이 국세청에서 전년도 소득 자료를 매년 11월에 받아 반영하고, 재산도 6월 1일 기준 자료로 11월부터 다음 해 10월까지 매기기 때문에, 11월 고지서 금액이 10월과 달라졌다면 대부분 이 때문입니다.
2026년에 바뀐 기준값
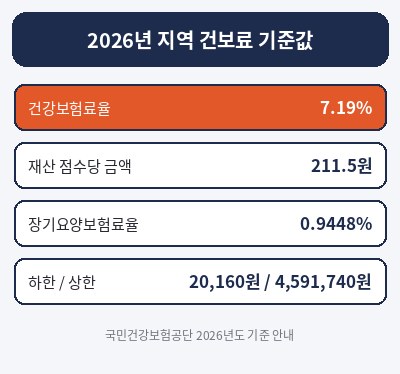
지역가입자 건보료는 직장처럼 월급 한 줄로 끝나지 않고 소득과 재산을 따로 계산해 더합니다. 올해 바뀐 기준값은 공단이 2025년 12월 26일 공지한 '2026년도 보험료율 기준 안내'와 2026년 달라지는 제도 리플릿에서 확인했습니다.
| 항목 | 2026년 기준 | 어디에 쓰나 |
|---|---|---|
| 건강보험료율 | 7.19% | 소득월액에 곱함 |
| 재산 부과점수당 금액 | 211.5원 | 재산 점수에 곱함 |
| 장기요양보험료율 | 0.9448% | 건보료에 비율로 더해짐 |
| 지역 건보료 하한 | 20,160원 | 소득이 아주 적을 때 최저 |
| 지역 건보료 상한 | 4,591,740원 | 최고 한도 |
국민건강보험공단 2026년도 보험료율 기준 안내(2025.12.26), 2026년 달라지는 건강보험 제도 리플릿
공단 정책센터의 '보험료 산정방법' 화면에는 아직 점수당 208.4원, 최저 19,780원 같은 이전 숫자가 남아 있습니다. 같은 공단 자료끼리 숫자가 달라서, 이 글은 2026년이라고 날짜를 박은 공지와 리플릿 숫자를 썼습니다.
소득 건보료는 이렇게 계산합니다
소득월액은 연간 소득을 12로 나눈 금액입니다. 여기서 소득 종류마다 반영 비율이 다르다는 점이 계산을 가릅니다. 공단 안내 기준으로 이자·배당·사업·기타소득은 소득금액의 100%, 근로소득과 연금소득은 50%만 반영합니다.
소득월액 28만 원 이하: 최저 건보료 + 재산 점수 × 211.5원
장기요양보험료는 2023년부터 건강보험료에 '장기요양보험료율 ÷ 건강보험료율'을 곱해 따로 붙습니다. 2026년 비율로 계산하면 0.9448 ÷ 7.19 = 약 13.14%입니다. 이걸 넣어 경우별로 계산하면 이렇습니다.
| 경우 | 소득월액 | 건강보험료 | 장기요양 포함 |
|---|---|---|---|
| 사업소득 연 2,400만 원 | 200만 원 | 143,800원 | 약 162,695원 |
| 연금소득 연 2,400만 원(50% 반영) | 100만 원 | 71,900원 | 약 81,347원 |
| 사업 1,200만 + 연금 1,200만 원 | 150만 원 | 107,850원 | 약 122,021원 |
| 소득 연 300만 원(월 25만 원) | 28만 원 이하 | 하한 20,160원 | 약 22,809원 |
재산 점수 0점(아래 공제 안쪽)으로 가정한 산식 기준 직접 계산, 원 단위 미만 버림. 실제 고지액은 공단 계산이 기준
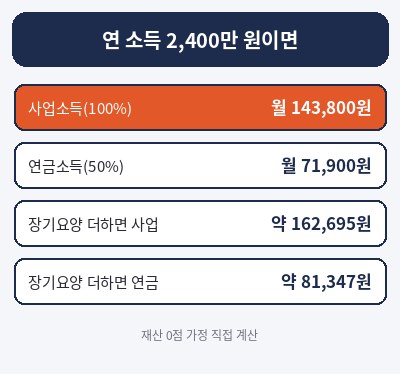
같은 연 2,400만 원이어도 사업소득이면 약 16만 원, 연금소득이면 약 8만 원으로 두 배 차이가 납니다. 은퇴 뒤 국민연금만 받는 집과 장사를 하는 집의 건보료가 다른 이유가 여기 있습니다.
재산은 1억 원을 먼저 빼고 봅니다
재산은 주택·건물·토지·선박·항공기의 재산세 과세표준과, 집이 없을 때의 전월세 보증금·월세가 대상입니다. 공단 안내에 적힌 적용 방법은 이렇습니다.
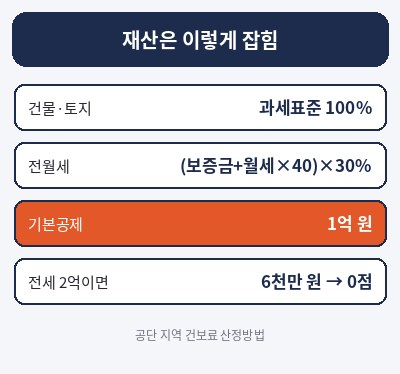
| 재산 종류 | 반영 방법 |
|---|---|
| 건물·토지 등 | 재산세 과세표준 100% |
| 전월세 | {보증금 + (월세 × 40)}의 30% |
| 기본공제 | 합계에서 일괄 1억 원 빼기 |
국민건강보험공단 지역가입자 보험료 산정방법 안내
예를 들어 집 없이 보증금 2억 원 전세에 살면 2억 원의 30%인 6천만 원이 재산으로 잡히는데, 1억 원 공제 안쪽이라 재산 건보료는 0원입니다. 보증금 1억 원에 월세 50만 원이면 1억 원 + 2천만 원(50만 원 × 40) = 1억 2천만 원의 30%, 3,600만 원이라 역시 공제 안쪽입니다(직접 계산). 공제 뒤 남는 금액은 구간별 점수표로 점수가 정해지는데, 점수표는 구간이 많아 공단 모의계산에 넣어 보는 편이 정확합니다.
11월에 금액이 바뀌는 이유와 조정 신청
공단 '지역보험료 조정의 취지' 안내를 보면 소득은 국세청에서 전년도 소득 자료를 매년 11월에 받아 부과하고, 재산은 재산세 부과 기준일인 6월 1일 자료로 11월부터 다음 해 10월까지 반영합니다. 그래서 작년에 소득이 늘었거나 올해 집을 샀다면 11월분부터 건보료가 오릅니다.
반대로 소득 자료는 작년 것인데 지금은 일을 그만둔 경우가 생깁니다. 공단은 휴업·폐업·퇴직 등으로 사업소득이나 근로소득이 끊기거나 줄었으면 증명 서류와 '소득 정산부과 동의서'를 내고 건보료 조정을 신청할 수 있다고 안내합니다. 다만 이자·배당·연금·기타소득은 조정 대상이 아닙니다.
| 상황 | 건보료 변화 | 할 일 |
|---|---|---|
| 작년 사업소득이 늘었음 | 11월분부터 오름 | 고지서 확인 |
| 올해 폐업·퇴직함 | 작년 소득 기준이라 그대로 | 조정 신청(증명 서류) |
| 연금소득만 있음 | 조정 대상 아님 | 50% 반영인지 확인 |
| 6월 1일 전에 집을 팖 | 11월분부터 재산 반영 줄어듦 | 고지서 확인 |
올해 기준표는 공단 공지에서 그대로 확인할 수 있습니다. 국민건강보험공단 2026년도 보험료율 기준 안내
2026년도 보험료율 기준 안내 | 국민건강보험
2026년 보험료 기준을 안내드립니다. □ 2026년도 보험료 기준 ○ 직장가입자 건강보험료율: 7.19%(전년대비 1.48% 인상) ○ 지역가입자 재산보험료부과점수당 금액: 211.5원(전년대비 1.48% 인상)
www.nhis.or.kr
직장을 그만두고 처음 지역 건보료를 받았다면, 직장 때 건보료 수준으로 최대 36개월 내는 임의계속가입이 더 싼지도 같이 따져 볼 만합니다. 퇴직하면서 받은 돈의 세금이 궁금하면 퇴직소득세 계산방법, 5천만원 5년과 10년 차이 글에 계산 예시가 있습니다.
11월 고지서를 받았을 때 볼 곳은 두 군데입니다. 소득 칸이 작년 소득과 맞는지, 재산 칸에 지금 살고 있는 집이나 보증금이 맞게 들어갔는지입니다. 둘 중 하나가 틀렸다면 그 칸만 공단에 정정·조정을 요청하면 됩니다.
자주 찾는 질문
지역가입자 건강보험료에 자동차도 들어가나요?
이번에 확인한 공단 '보험료 산정방법' 화면의 재산 범위에는 주택·건물·토지·선박·항공기와 전월세만 적혀 있고 자동차는 없습니다. 내 차가 고지서에 잡혀 있다면 공단 1577-1000에 직접 확인하세요.
지역가입자 건강보험료 모의계산은 어디서 하나요?
국민건강보험공단 홈페이지 민원서비스의 보험료 모의계산 메뉴에 지역보험료 모의계산이 있습니다. 재산 점수표까지 들어가 있어 이 글의 산식보다 정확합니다.
11월에 갑자기 많이 올랐는데 다시 내려가나요?
소득이 실제로 줄었다면 사업·근로소득에 한해 조정 신청을 할 수 있습니다. 소득이 그대로라면 다음 해 10월까지 같은 기준으로 매겨집니다.
2026년 11월 2일 확인. 국민건강보험공단 2026년도 보험료율 기준 안내, 2026년 달라지는 제도 리플릿, 지역가입자 보험료 산정방법·지역보험료 조정 안내를 기준으로 옮겼습니다. 개인별 건보료는 공단 고지 금액이 기준입니다.
'복지·지원금' 카테고리의 다른 글
| 양육비 선지급제, 10월 29일부터 소득기준 폐지 (0) | 2026.10.29 |
|---|---|
| 기초생활수급자 병원비혜택, 1종 외래 1천원부터 (0) | 2026.10.27 |
| 본인부담 상한제 소득분위, 상한액 90만~843만 (0) | 2026.10.21 |
| 중위소득 150%, 2026 가구원수별 금액표 (0) | 2026.10.20 |
| 한부모가정 자격조건 2026, 3인 가구 348만원 (0) | 2026.10.19 |


