2026년 10월 28일 확인 · 상속세 및 증여세법 제53조·제57조 원문 기준
손자 증여세 면제 한도액은 자녀와 같습니다. 조부모도 직계존속이라 성인 손자는 10년 동안 5천만 원, 미성년 손자는 2천만 원까지 공제됩니다. 다른 점은 공제를 넘긴 부분의 세금인데, 손자가 받으면 산출세액에 30%가 더 붙고, 미성년 손자가 20억 원 넘게 받으면 40%가 붙습니다.
그런데도 손자에게 바로 주는 경우가 꽤 있습니다. 부모를 거쳐 두 번 세금을 내는 것과 비교하면 계산이 달라지기 때문입니다. 아래에서 공제가 부모와 어떻게 나뉘는지, 할증이 붙은 세금이 실제로 얼마인지 하나씩 계산해 보겠습니다.
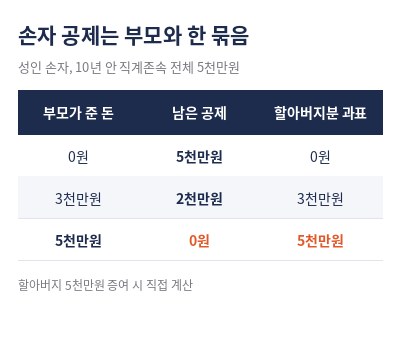
손자 공제는 부모 공제와 한 묶음
공제 금액은 '직계존속에게 받은 것' 전체에 대한 한도입니다. 아버지·어머니·할아버지·할머니가 모두 같은 직계존속이라, 손자 입장에서 네 사람에게 10년 동안 받은 돈을 합쳐 5천만 원(미성년 2천만 원)까지만 공제됩니다.
| 10년 안에 받은 돈 | 남은 공제 | 할아버지 증여분 과세표준 |
|---|---|---|
| 부모 0원 → 할아버지 5천만 원 | 5천만 원 | 0원 |
| 부모 3천만 원 → 할아버지 5천만 원 | 2천만 원 | 3천만 원 |
| 부모 5천만 원 → 할아버지 5천만 원 | 0원 | 5천만 원 |
성인 손자 기준 직접 계산. 상속세 및 증여세법 제53조 2호 원문 2026년 10월 확인
마지막 줄처럼 부모가 먼저 공제를 다 써 버렸다면 할아버지가 준 5천만 원은 전부 과세표준이 되고, 여기에 할증까지 붙습니다. 반대로 공제는 묶여 있어도 세금을 계산할 때 앞 증여를 더하는 '10년 합산'은 같은 사람끼리만 합니다. 할아버지와 아버지는 다른 사람이라 할아버지 증여분 세율 구간이 아버지 증여분 때문에 올라가지는 않습니다.
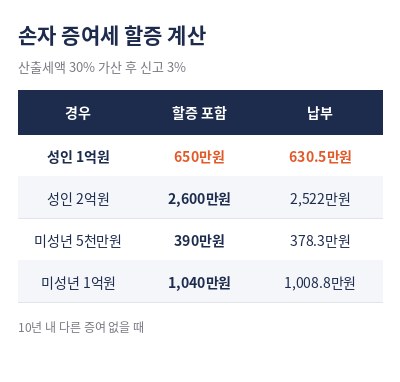
30% 할증 붙은 손자 증여세 계산
| 경우 | 과세표준 | 산출세액 | 할증 포함 | 신고 시 납부 |
|---|---|---|---|---|
| 성인 손자 1억 원 | 5천만 원 | 500만 원 | 650만 원 | 6,305,000원 |
| 성인 손자 2억 원 | 1억 5천만 원 | 2천만 원 | 2,600만 원 | 25,220,000원 |
| 미성년 손자 5천만 원 | 3천만 원 | 300만 원 | 390만 원 | 3,783,000원 |
| 미성년 손자 1억 원 | 8천만 원 | 800만 원 | 1,040만 원 | 10,088,000원 |
직접 계산. 10년 안 다른 증여 없음, 신고세액공제 3%는 할증을 포함한 산출세액에 적용(제69조 2항)
성인 손자 1억 원을 풀어 보면 공제 5천만 원을 빼고 과세표준 5천만 원에 10%를 곱해 500만 원, 손자라서 30%인 150만 원을 더해 650만 원입니다. 기한 안에 신고하면 650만 원의 3%인 19만 5천 원을 빼 630만 5천 원을 냅니다. 같은 1억 원을 자녀가 받았다면 485만 원이니, 손자에게 줄 때 145만 5천 원이 더 나오는 셈입니다.
부모를 거치면 세금이 얼마나 될까
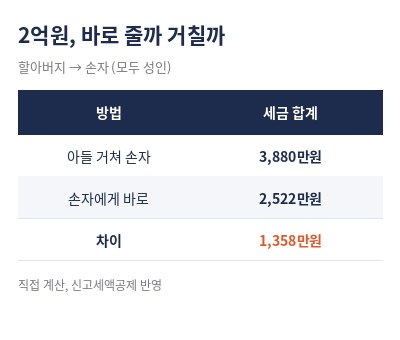
할아버지가 2억 원을 아들에게 주고, 아들이 그 돈을 다시 손자에게 주는 경우와 할아버지가 손자에게 바로 주는 경우를 비교해 봤습니다. 아들과 손자 모두 성인이고 10년 안 다른 증여가 없다고 가정했습니다.
| 방법 | 1차 세금 | 2차 세금 | 합계 |
|---|---|---|---|
| 할아버지 → 아들 → 손자 | 1,940만 원 | 1,940만 원 | 3,880만 원 |
| 할아버지 → 손자 바로 | 2,522만 원 | 없음 | 2,522만 원 |
직접 계산. 아들 단계에서 낸 세금만큼 손자에게 줄 돈이 줄어드는 효과는 무시함
부모를 거치면 공제를 두 번 쓰는 대신 세금을 두 번 내서, 같은 2억 원이 손자에게 가는 동안 1,358만 원이 더 나옵니다. 그래서 30% 할증을 알고도 손자에게 바로 주는 경우가 생깁니다. 다만 위 비교는 아들 몫으로 줄 생각이 처음부터 없었을 때의 이야기이고, 아들에게도 줄 계획이면 각자 공제를 따로 쓰는 쪽이 유리할 수 있습니다.
할증이 붙지 않는 경우
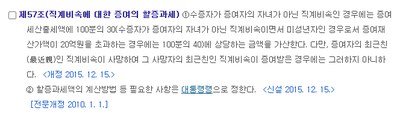
손자의 부모(증여자의 자녀)가 이미 세상을 떠나 손자가 받는 경우는 30% 할증이 붙지 않습니다. 법조문은 "증여자의 최근친인 직계비속이 사망하여 그 사망자의 최근친인 직계비속이 증여받은 경우"라고 적고 있습니다. 이때는 손자가 자녀 자리를 대신하는 것으로 보아 세금도 자녀가 받을 때와 같은 방식으로 계산됩니다.
손자 증여세 면제 한도액 자주 묻는 질문
외할아버지가 외손자에게 줘도 같나요?
같습니다. 외조부모도 직계존속이라 공제 한도와 30% 할증이 친조부모와 똑같이 적용됩니다. 다만 공제는 친가·외가를 가리지 않고 직계존속 전체에서 한 번이라, 양쪽 조부모가 각각 5천만 원씩 공제를 쓰지는 못합니다.
공제 안에서 주면 할증도 없나요?
없습니다. 할증은 산출세액에 30%를 더하는 방식이라, 공제 안이어서 과세표준이 0원이면 산출세액도 0원이고 더할 금액도 0원입니다. 그래서 손자가 태어났을 때 2천만 원, 10년이 지난 뒤 다시 2천만 원처럼 공제 범위 안에서 나눠 주면 할증을 걱정할 일이 없습니다. 다만 그 사이 부모가 아이 이름으로 넣어 준 돈도 같은 공제를 나눠 쓰니, 아이 통장에 누가 언제 얼마를 넣었는지 기록해 두는 게 필요합니다.
미성년 손자가 20억 원 넘게 받으면 얼마나 늘어나나요?
이 경우만 할증이 30%가 아니라 40%입니다. 같은 산출세액이라도 10%포인트가 더 붙으니, 큰 금액을 미성년 손자에게 한 번에 주는 계획은 할증률부터 다시 따져 봐야 합니다.
손자 증여세는 누가 신고하나요?
받은 손자가 신고하고 냅니다. 미성년 손자는 부모가 대신 신고하는데, 세금을 할아버지가 대신 내 주면 그 돈도 증여로 더해지니 세금까지 계산한 금액을 처음부터 주는 편이 깔끔합니다. 신고 기한은 증여받은 날이 속하는 달의 말일부터 3개월입니다.
손자 학비나 생활비도 증여세가 붙나요?
부양 의무자가 아닌 조부모가 손자의 학비를 내주는 경우 증여로 볼 수 있다는 해석이 있어, 손자의 부모가 충분히 부양할 수 있는 상황인지가 쟁점이 됩니다. 금액이 크다면 미리 세무서나 전문가에게 확인해 두세요.
원문과 함께 확인하기
할증 비율과 예외는 국가법령정보센터 상속세 및 증여세법 제57조(직계비속에 대한 증여의 할증과세)에 한 문단으로 나와 있습니다. 아래는 그 조문 화면입니다. 손자를 부양가족으로 올릴 수 있는지는 연말정산 부양가족 기본공제 요건, 1966년생부터에서 따로 확인할 수 있습니다.
2026년 10월 법령 기준의 단순 계산입니다. 재산 평가와 다른 증여 여부에 따라 세금이 달라지니 실제 신고 전에는 세무 전문가와 확인하세요.
'세금·금융' 카테고리의 다른 글
| 증여세 계산, 자녀 2억이면 1,940만원 (0) | 2026.10.30 |
|---|---|
| 자녀장려금 신청자격, 총소득 7천만원·재산 2.4억 (0) | 2026.10.30 |
| 근로장려금 지급시기, 기한후 신청은 12월 1일 (0) | 2026.10.29 |
| 증여세 면제 한도액, 자녀 5천만원 10년 합산 (0) | 2026.10.29 |
| 상속세 계산, 10억 배우자 유무로 8,730만원 차이 (0) | 2026.10.28 |


