업데이트 2026.10.29 · 국민연금법(2026.10.20 시행본) 제72~76조·제56조 기준
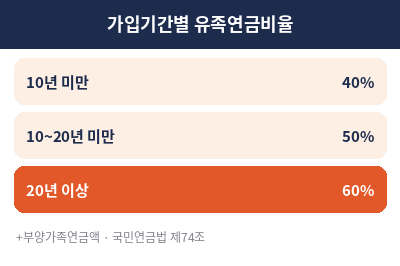
국민연금 유족연금은 가입기간 10년 미만이면 기본연금액의 40%, 10년 이상 20년 미만이면 50%, 20년 이상이면 60%에 부양가족연금액을 더해 받습니다. 다만 노령연금을 받던 사람이 사망했다면 그 사람이 받던 노령연금보다 많을 수 없고, 배우자는 3년 뒤 55세까지 멈추는 경우도 있어서 비율만 보고 계산하면 틀리기 쉽습니다.
유족연금비율, 가입기간 3구간
| 사망자의 가입기간 | 유족연금비율 | 기본연금액 월 100만 원일 때 |
|---|---|---|
| 10년 미만 | 40% | 40만 원 |
| 10년 이상 20년 미만 | 50% | 50만 원 |
| 20년 이상 | 60% | 60만 원 |
국민연금법 제74조 기준, 오른쪽 칸은 비율을 보여 주려고 기본연금액을 100만 원으로 놓은 산식 기준 계산(부양가족연금액 별도)
여기서 '기본연금액'은 사망한 사람이 받던 실제 노령연금액이 아니라, 가입 기록으로 계산한 기준 금액입니다. 그래서 유족연금 수령액을 정확히 알려면 국민연금공단에 사망자 기준 기본연금액을 확인하는 게 먼저입니다. 이 글의 계산은 비율과 순서를 이해하기 위한 예시입니다.
누가 받을 수 있나: 사망자 조건 5가지
국민연금법 제72조는 다음 중 하나에 해당하는 사람이 사망하면 유족에게 유족연금을 준다고 정하고 있습니다.
- 노령연금 수급권자
- 가입기간 10년 이상인 가입자 또는 가입자였던 사람
- 국민연금료를 낸 기간이 가입대상기간의 3분의 1 이상인 사람
- 사망일 5년 전부터 사망일까지 국민연금료를 낸 기간이 3년 이상인 사람(가입대상기간 중 체납 3년 이상이면 제외)
- 장애등급 2급 이상인 장애연금 수급권자
3번과 4번에 해당하더라도 국외이주·국적상실 기간 등에 사망하면 지급하지 않는다는 단서가 붙어 있습니다. 가입기간이 10년이 안 돼도 최근 5년 안에 3년 이상 냈다면 4번으로 대상이 될 수 있어서, 가입기간만 보고 포기하기 전에 5년 납부 기록을 먼저 보는 게 좋습니다. 노령연금 쪽 조건은 노령연금 수급자격, 10년 가입과 출생연도별 나이 글에 따로 나눠 두었습니다.
노령연금 수급자격, 10년 가입과 출생연도별 나이
2026년 10월 13일 업데이트 · 국민연금공단 「노령연금」 안내 기준노령연금 수급자격은 딱 두 가지예요. 국민연금 가입기간이 10년 이상이고, 출생연도별 지급개시연령이 되면 받아요. 1969년생
tidmi3.com
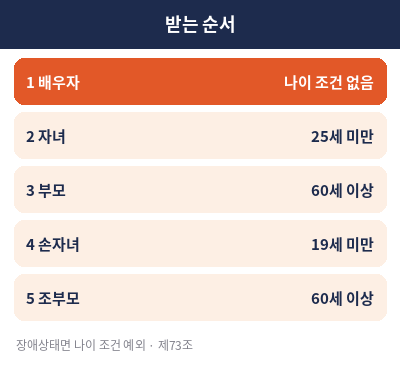
받는 순서와 나이 조건
| 순위 | 유족 | 조건 |
|---|---|---|
| 1 | 배우자 | 나이 조건 없음(사망 당시 그 사람으로 생계를 유지하던 경우, 아래 공통) |
| 2 | 자녀 | 25세 미만 또는 장애상태 |
| 3 | 부모(배우자의 부모 포함) | 60세 이상 또는 장애상태 |
| 4 | 손자녀 | 19세 미만 또는 장애상태 |
| 5 | 조부모(배우자의 조부모 포함) | 60세 이상 또는 장애상태 |
표의 모든 유족은 사망 당시 사망한 사람에 의해 생계를 유지하고 있었어야 합니다. 법은 최우선 순위자에게만 준다고 정하고 있고, 같은 순위가 2명 이상이면 똑같이 나눠 지급합니다. 배우자의 수급권이 사망·재혼으로 없어지거나 지급이 정지되면 다음 순위인 자녀에게 넘어갑니다.
경우별 수령액 계산: 상한과 지급 정지까지
아래는 법 조문을 차례로 적용해 본 산식 기준 예시입니다. 부양가족연금액은 금액이 따로 정해져 있어 이 표에서는 빼고 계산했습니다.
| 예시 | 조건 | 계산 | 결과(월) |
|---|---|---|---|
| A 가입 25년 가입자 사망 | 기본연금액 90만 원 | 90만 × 60% | 54만 원 |
| B 가입 15년 가입자 사망 | 기본연금액 70만 원 | 70만 × 50% | 35만 원 |
| C 노령연금 받던 사람 사망 | 기본연금액 100만, 받던 노령연금 55만 | 100만 × 60% = 60만 → 상한 55만 | 55만 원 |
| D 배우자 48세, 자녀 없음, 일하는 중 | A와 같은 54만 원 | 3년 받은 뒤 55세까지 정지 가능 | 51~55세 사이 0원 구간 |
C는 법 제74조 단서 때문에 생기는 경우입니다. 노령연금 수급권자가 사망하면 유족연금은 사망한 사람이 받던 노령연금액을 넘을 수 없어서, 60%로 계산한 금액이 더 커도 받던 금액에서 멈춥니다. D는 제76조의 지급 정지입니다. 배우자는 수급권이 생긴 뒤 3년 동안 받은 다음 55세가 될 때까지 지급이 멈추는데, 장애상태이거나, 25세 미만 자녀(또는 장애상태 자녀)의 생계를 유지하거나, 대통령령이 정한 소득 있는 업무에 종사하지 않으면 멈추지 않습니다. D가 일을 하지 않는다면 계속 받을 수 있다는 뜻이라, 일을 하는지가 금액을 크게 가릅니다.
국민연금법 원문은 국가법령정보센터에서 조문별로 볼 수 있습니다. 국민연금법(국가법령정보센터)

위 계산의 기준은 법 조문이고, 실제 지급액은 공단이 사망자의 가입 기록으로 다시 계산합니다. 신청은 국민연금공단 1355나 가까운 지사에서 안내받을 수 있습니다.
본인 노령연금이 있으면: 중복 조정 30%
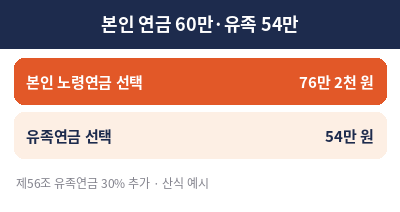
배우자가 본인 노령연금도 받고 있으면 두 급여를 다 받지 못하고 하나를 고릅니다. 국민연금법 제56조는 이때 선택하지 않은 급여가 유족연금이면 유족연금액의 30%를 고른 급여에 더해 준다고 정하고 있습니다.
| 선택 | 계산(본인 노령연금 60만, 유족연금 54만 예시) | 월 합계 |
|---|---|---|
| 본인 노령연금 선택 | 60만 + 54만 × 30% | 76만 2천 원 |
| 유족연금 선택 | 54만(30% 추가 없음) | 54만 원 |
이 예시라면 본인 노령연금을 고르고 유족연금 30%를 더 받는 쪽이 22만 2천 원 많습니다. 유족연금이 본인 연금보다 훨씬 큰 경우는 결과가 반대가 될 수 있어서 두 금액을 놓고 둘 다 계산해 보는 게 맞습니다.
언제 끝나나: 수급권이 없어지는 경우
제75조는 유족연금 수급권이 없어지는 경우를 정해 두었습니다. 받는 중에 상황이 바뀌면 신고해야 하는 항목이기도 해서 표로 나눴습니다.
| 사유 | 대상 |
|---|---|
| 수급권자 사망 | 모든 유족 |
| 재혼 | 배우자 |
| 파양 | 자녀·손자녀 |
| 25세가 됨(장애상태 아닌 경우) | 자녀 |
| 19세가 됨(장애상태 아닌 경우) | 손자녀 |
예를 들어 23세 자녀가 2순위로 받고 있다면 25세가 되는 때 수급권이 끝나므로, 남은 기간은 2년입니다. 부모, 손자녀, 조부모가 받던 중 사망한 가입자의 태아가 태어나 수급권을 갖게 되면 그 사람들의 수급권도 없어진다는 조항도 함께 있습니다.
자주 찾는 질문
국민연금 유족연금 수령조건에 혼인 기간도 보나요?
법 제73조는 사망 당시 그 사람에 의해 생계를 유지하던 배우자라고만 정하고, 생계유지 인정 기준은 대통령령으로 넘깁니다. 혼인 기간 요건은 이 조문에 없지만 세부 인정 기준은 공단 확인이 필요합니다.
재혼하면 유족연금은 어떻게 되나요?
배우자인 수급권자가 재혼하면 수급권이 없어진다고 제75조에 적혀 있습니다. 이 경우 다음 순위 유족에게 넘어갈 수 있습니다.
2026년 10월 확인. 국민연금법(국가법령정보센터, 2026.10.20 시행본) 제56조·제72조~제76조를 기준으로 옮겼고, 금액 표는 비율과 순서를 보여 주는 산식 기준 예시입니다. 실제 지급액과 부양가족연금액은 국민연금공단 계산이 기준입니다.
'연금·노후' 카테고리의 다른 글
| 국민연금 임의가입, 최저 9만5천원과 가입 대상 (0) | 2026.11.02 |
|---|---|
| 주택연금 수령액 계산, 70세 3억이면 월 92만원 (0) | 2026.10.24 |
| 국민연금 납입기간, 출생연도별 60세까지 계산 (0) | 2026.10.24 |
| 국민연금 출산크레딧, 첫째도 12개월 연금 계산 (0) | 2026.10.24 |
| 국민연금 예상수령액 조회, A값 319만원으로 계산 (0) | 2026.10.23 |


