2026년 11월 5일 종합부동산세법 제8조·제9조(2026년 1월 1일 시행본)와 시행령 제2조의4 원문으로 다시 확인했습니다.
주택분 종부세는 '(공시가격 합계 − 공제금액) × 공정시장가액비율 60%'로 과세표준을 만든 뒤 세율표를 곱해 계산합니다. 공제금액은 1세대 1주택자 12억 원, 그 밖의 개인 9억 원이라, 같은 15억 원이라도 1주택자는 과세표준 1억 8천만 원, 2주택자는 3억 6천만 원으로 두 배 차이가 납니다.
12월 고지서를 받기 전에 내 경우를 대입해 볼 수 있도록 공제 전 산출세액까지 단계별로 계산했습니다. 고지서에는 여기서 재산세 중복분과 세액공제가 더 빠집니다.
1단계: 공제금액과 60% 숫자 읽기
| 구분 | 공제금액 | 공정시장가액비율 |
|---|---|---|
| 1세대 1주택자 | 12억 원 | 60% |
| 그 밖의 개인(2주택 이상 등) | 9억 원 | 60% |
| 법인(일반 세율 대상) | 0원 | 60% |
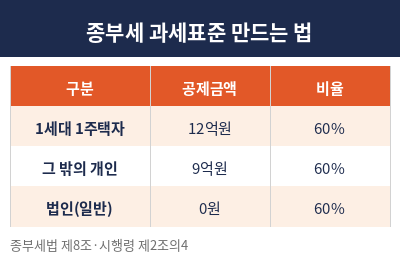
공정시장가액비율은 법에서 60~100% 범위로 정하고, 시행령이 60%로 정하고 있습니다. 과세표준이 0보다 작으면 0으로 보므로, 1주택자는 공시가격이 12억 원 이하면 주택분 종부세가 없습니다.
2단계: 세율표 대입
개인 세율은 2주택 이하와 3주택 이상으로 나뉩니다. 12억 원 이하 구간까지는 두 표가 같고, 그 위부터 3주택 이상 세율이 높아집니다.
| 과세표준 | 2주택 이하 | 3주택 이상 |
|---|---|---|
| 3억 원 이하 | 0.5% | 0.5% |
| 3억~6억 원 | 150만 원 + 초과분 0.7% | 150만 원 + 초과분 0.7% |
| 6억~12억 원 | 360만 원 + 초과분 1.0% | 360만 원 + 초과분 1.0% |
| 12억~25억 원 | 960만 원 + 초과분 1.3% | 960만 원 + 초과분 2.0% |
| 25억~50억 원 | 2,650만 원 + 초과분 1.5% | 3,560만 원 + 초과분 3.0% |
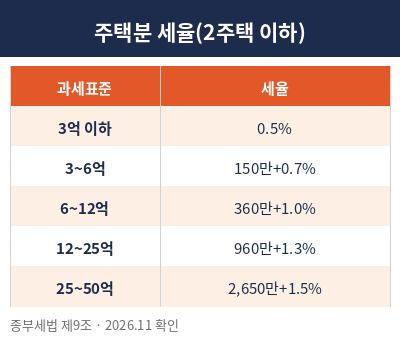
50억 원 초과 구간도 조문에 있지만 여기서는 생략했습니다. 원문 표는 국가법령정보센터 종합부동산세법 제9조에서 볼 수 있습니다.
3단계: 경우별 공제 전 산출세액
| 경우 | 과세표준 | 공제 전 산출세액 |
|---|---|---|
| 1주택 공시 15억 | (15−12)억 × 60% = 1.8억 | 90만 원 |
| 1주택 공시 20억 | (20−12)억 × 60% = 4.8억 | 276만 원 |
| 2주택 합계 12억 | (12−9)억 × 60% = 1.8억 | 90만 원 |
| 2주택 합계 15억 | (15−9)억 × 60% = 3.6억 | 192만 원 |
| 3주택 합계 20억 | (20−9)억 × 60% = 6.6억 | 420만 원 |
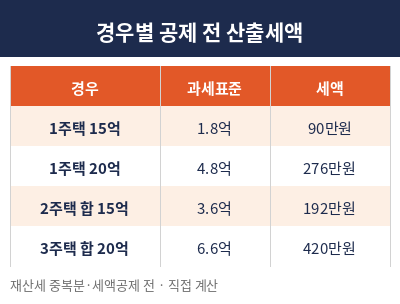
계산을 하나 풀어 보면, 1주택 공시 20억 원은 과세표준 4억 8천만 원이 3억~6억 원 구간이라 150만 원 + (1억 8천만 원 × 0.7%) = 150만 원 + 126만 원 = 276만 원입니다. 같은 공시가격 합계라도 1주택이냐 2주택이냐에 따라 공제가 3억 원 차이 나고, 거기에 60%를 곱한 1억 8천만 원만큼 과세표준이 달라집니다.
1주택자 공시가격별 한 줄 표
1세대 1주택자가 가장 많이 묻는 구간을 1억 원 단위로 계산했습니다. 모두 공제 전 산출세액입니다.
| 공시가격 | 과세표준 | 공제 전 산출세액 |
|---|---|---|
| 12억 원 | 0원 | 없음 |
| 13억 원 | 6천만 원 | 30만 원 |
| 14억 원 | 1억 2천만 원 | 60만 원 |
| 16억 원 | 2억 4천만 원 | 120만 원 |
| 18억 원 | 3억 6천만 원 | 192만 원 |
| 25억 원 | 7억 8천만 원 | 540만 원 |
공시가격이 1억 원 오를 때마다 과세표준은 6천만 원씩 늘어나고, 과세표준 3억 원까지는 0.5%라 세액이 30만 원씩 늘어납니다. 공시가격 17억 원(과세표준 3억 원)을 넘으면 0.7% 구간에 들어가 같은 1억 원 상승에도 세액이 42만 원씩 늘어납니다. 2주택 이상 개인은 공제가 9억 원이라 같은 표에서 공시가격을 3억 원 낮춘 자리에 해당합니다. 예를 들어 2주택 합계 13억 원은 1주택 16억 원과 같은 과세표준(2억 4천만 원)이 됩니다.
2주택과 3주택, 세율 차이가 생기는 지점
두 세율표는 과세표준 12억 원까지 똑같습니다. 그래서 공시가격 합계가 아주 크지 않으면 주택 수가 늘어도 세율 자체는 같고, 차이는 과세표준이 12억 원을 넘는 순간부터 생깁니다. 9억 원을 빼고 60%를 곱해 12억 원이 되는 공시가격 합계는 29억 원입니다.
| 공시가격 합계 | 과세표준 | 2주택 이하 | 3주택 이상 |
|---|---|---|---|
| 20억 원 | 6억 6천만 원 | 420만 원 | 420만 원 |
| 29억 원 | 12억 원 | 960만 원 | 960만 원 |
| 35억 원 | 15억 6천만 원 | 1,428만 원 | 1,680만 원 |
35억 원이면 12억 원을 넘는 3억 6천만 원에 2주택 이하는 1.3%, 3주택 이상은 2.0%가 붙어 공제 전 산출세액이 252만 원 벌어집니다. 주택 수를 따질 때 어떤 주택이 빠지는지(합산배제 등)는 제8조 제2항과 시행령에 따로 있으니, 주택 수가 경계에 걸린 경우는 그 조문부터 확인하세요.
고지서 금액이 위 계산보다 작은 이유
위 금액은 '공제 전 산출세액'입니다. 실제 고지서는 여기서 몇 단계를 더 거칩니다. 제9조 제3항은 같은 주택에 이미 부과된 재산세액을 종부세에서 빼도록 하고 있고(재산세 중복분 공제), 1세대 1주택자는 과세기준일 현재 만 60세 이상이면 연령별 공제율, 5년 이상 보유했으면 보유기간별 공제율을 산출세액에 곱해 빼 줍니다(제6항·제8항). 공제율 표는 조문에 따로 있습니다.
그래서 1주택 고령자·장기보유자는 위 계산보다 훨씬 적은 금액을 고지받을 수 있습니다. 정확한 최종 금액은 국세청이 보내는 고지서나 홈택스 모의계산으로 확인하는 게 맞고, 이 글의 표는 '어느 구간에 걸리는지'를 미리 가늠하는 용도로 보면 됩니다.
언제까지 내는지, 나눠 낼 수 있는지는 종부세 납부기한 글에, 누가 과세 대상인지는 종합부동산세 과세대상 글에 정리해 두었습니다.
종부세 납부기한 12월 15일, 분납은 6개월까지
업데이트 2026.10.27 · 국세청 종합부동산세 납부기한 안내 기준종부세 납부기한은 매년 12월 1일부터 15일까지이고, 올해는 12월 15일이 화요일이라 그날이 마지막 날입니다. 낼 세액이 250만원을 넘
tidmi3.com
자주 묻는 질문
종부세 계산방법에서 공시가격은 어떤 가격인가요?
주택의 공시가격(공동주택은 공동주택가격, 단독주택은 개별주택가격)을 합산합니다. 매매 시세가 아닙니다.
12억 원 이하 1주택자는 종부세가 없나요?
1세대 1주택자 공제금액이 12억 원이라 공시가격이 그 이하면 과세표준이 0이 되어 주택분 종부세가 나오지 않습니다.
종합부동산세법 제8조·제9조, 시행령 제2조의4(국가법령정보센터, 2026년 11월 5일 열람)를 기준으로 썼고, 산출세액은 재산세 중복분·세액공제·세부담 상한을 반영하지 않은 직접 계산입니다.
'세금·금융' 카테고리의 다른 글
| 자동차세 납부기간 12월 16~31일, 차령별 계산 (0) | 2026.11.07 |
|---|---|
| 주택청약종합저축 소득공제, 월 25만원이 최대 (0) | 2026.11.06 |
| 연말정산 교육비 공제대상, 1명당 300·900만원 (0) | 2026.11.05 |
| 월세 세액공제 조건, 공제율 17%·한도 1천만원 (0) | 2026.11.04 |
| 손자 증여세 면제 한도액, 30% 할증 계산 (0) | 2026.10.30 |


